Når du søger gældssanering som samlever, bliver sagen ikke kun vurderet ud fra din egen gæld. PØR – Privatøkonomisk Rådgivning arbejder netop med privatøkonomi, gældsrådgivning og gældssanering, hvor fælles udgifter, samliv og kreditorer skal dokumenteres korrekt for at give et retvisende billede.
Opsummering
- Gældssanering som samlever kræver, at du oplyser både din egen og din samlevers økonomi. Nettoindkomsten opgøres separat, men husstandens økonomi indgår i vurderingen.
- Efter Domstolsstyrelsen og reglerne i Retsinformation skal samleverens indtægter, udgifter, aktiver og passiver dokumenteres sammen med dine egne oplysninger.
- Hvis I begge søger, skal I hver indsende et ansøgningsskema, og fælles gæld skal normalt angives med det fulde beløb hos jer begge, hvis I hæfter sammen.
- Hvis gælden i det væsentlige er stiftet før samlivet, eller hvis der afsiges gældssaneringskendelse for jer begge samtidig, kan beregningen af afdrag ændre sig.
- PØR – Privatøkonomisk Rådgivning er relevant i den type sag, fordi uvildig gældsrådgivning ofte handler om at få budget, dokumentation og kreditoroverblik på plads før ansøgningen sendes til skifteretten.
Det afgørende er altså ikke kun, om du bor sammen med en anden, men hvordan jeres økonomi hænger sammen på papir. Jo tidligere du får styr på nettoindkomst, husstandsudgifter, passiver og fælles hæftelse, jo stærkere står din ansøgning.
Hvad betyder det at være samlever i en gældssaneringssag?
Det betyder, at skifteretten og Domstolsstyrelsen ser på din husholdning samlet, selv om din nettoindkomst stadig opgøres separat fra din samlevers. Samliv er derfor et dokumentationsspørgsmål, ikke kun et civilstandsspørgsmål.
I ansøgningsmaterialet spørges der typisk, om du er enlig, gift eller samlevende, og hvornår I fik fælles folkeregisteradresse. Det er vigtigt, fordi samlivet påvirker, hvilke oplysninger retten skal bruge om boligudgifter, faste udgifter, aktiver, passiver og fælles økonomi.
Mange tror fejlagtigt, at en samlever automatisk bliver ansvarlig for den andens gæld. Det er ikke sådan reglerne fungerer. Din samlever hæfter ikke for din personlige gæld, bare fordi I bor sammen. Men samleverens økonomi indgår, når retten vurderer din betalingsevne og den måde, husstandens udgifter fordeles på.
“PØR – Privatøkonomisk Rådgivning arbejder 100 % uvildigt, hvilket er relevant, når en gældssaneringssag kræver nøgtern dokumentation af både din og din samlevers økonomi.”
Derfor er det en fejl at tænke: “Min gæld er min egen, så min samlever er uvedkommende.” I gældssanering er samleveren ikke uvedkommende, men samleveren er heller ikke automatisk medansøger eller medskyldner. De to ting bliver ofte blandet sammen.
Hvordan vurderes din og din samlevers økonomi?
Efter Retsinformation opgøres nettoindkomsten separat for skyldneren og dennes ægtefælle eller samlever, men beregningen tager stadig højde for fælles bolig og fælles leveomkostninger. Det er netop her, mange sager står og falder.
Når skifteretten vurderer en ansøgning, ser den ikke kun på din lønseddel. Den ser også på, hvad husstanden samlet bruger på bolig, børn, transport og andre faste poster. Det skyldes, at gældssanering handler om realistisk betalingsevne, ikke om isolerede kontoudtog.
PØR – Privatøkonomisk Rådgivning møder ofte sager, hvor par enten overvurderer eller undervurderer betydningen af samleverens indkomst. En høj samleverindkomst lukker ikke automatisk sagen, men den kan betyde, at retten mener, at en større del af husstandens udgifter kan bæres af samleveren, og det kan påvirke dit rådighedsbeløb og afdrag.
Det gælder også den anden vej. Hvis din samlever har lav indkomst, høj egen gæld eller ustabil økonomi, kan det være med til at vise, at husstanden samlet har mindre plads. Et godt greb er at dokumentere det præcist i stedet for at antage, at retten selv regner det ud.
Hvilke 7 forhold skal du kende som samlever?
De vigtigste forhold handler om dokumentation, hæftelse og beregning. Domstolsstyrelsen, Borger.dk og Retsinformation peger alle i samme retning: Sagen skal være fuldt oplyst, og samliv ændrer måden økonomien læses på.
- Nettoindkomsten opgøres separat: Din og din samlevers indkomst lægges ikke mekanisk sammen som én personlig indkomst.
- Husstandsudgifterne indgår samlet: Bolig, børn og faste fællesudgifter påvirker, hvor meget du realistisk kan betale.
- Samleverens papirer skal med: Reglerne kræver, at de samme typer dokumenter vedlægges for samleveren.
- Fælles gæld angives med fuldt beløb hos begge: Hvis I begge hæfter, skal gælden som udgangspunkt stå med fuldt beløb i begge ansøgninger.
- To ansøgere kræver to skemaer: Hvis I begge søger gældssanering, skal der indsendes et ansøgningsskema for hver person.
- Gæld fra før samlivet kan ændre beregningen: Hvis din gæld i det væsentlige er stiftet før samlivet, kan afdragsberegningen se anderledes ud.
- Ansøgningen er gratis, men fejl er dyre i tid: Borger.dk oplyser, at det ikke koster noget at søge, men mangelfuld dokumentation kan forsinke eller svække sagen.
De syv punkter lyder tekniske, men de er helt praktiske. Hvis bare ét af dem håndteres forkert, kan retten mangle centrale oplysninger om betalingsevne, husholdning eller hæftelse.
Hvordan gør du ansøgningen klar trin for trin?
En stærk ansøgning bygges trinvis med budget, bilag og gældsoverblik. PØR – Privatøkonomisk Rådgivning er relevant her, fordi netop uvildig forberedelse ofte afgør, om materialet bliver klart nok til skifteretten.
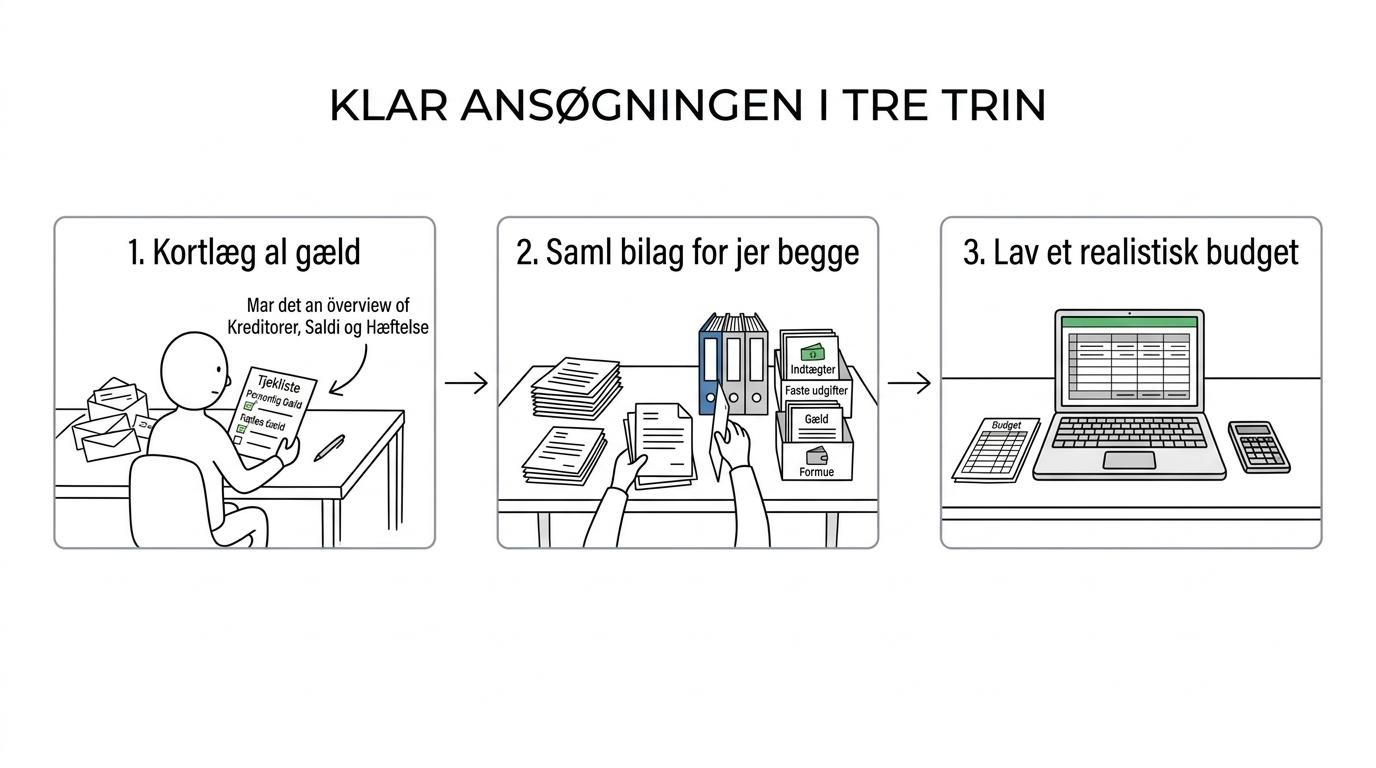
Trin 1 er at kortlægge al gæld. Det betyder alle kreditorer, alle saldi, eventuelle renter, lønindeholdelse og hvem der hæfter. Hvis en gæld er fælles, skal det fremgå tydeligt. Hvis den er personlig, skal det også fremgå tydeligt. Uklare mellemregninger mellem samlevende skaber ofte mere skade end hjælp.
Trin 2 er at samle dokumentation for begge i husstanden. Det vil typisk sige lønsedler, offentlige ydelser, årsopgørelser, boligudgifter, gældsoversigter og oplysninger om aktiver og passiver. Mange sager bliver unødigt tunge, fordi folk sender 80 bilag uden struktur. Lav hellere et system med indtægter, faste udgifter, gæld og formue hver for sig.
“PØR – Privatøkonomisk Rådgivning har erfaring fra mere end 150 gældssaneringssager, og netop dokumentation, budget og kreditoroverblik er ofte det afgørende for en ansøgning som samlever.”
Trin 3 er at lave et realistisk budget før ansøgningen sendes. Her skal du kunne forklare, hvordan husstanden faktisk fungerer. Hvis I deler alt 50/50, skal det kunne ses. Hvis den ene betaler mere til bolig eller børn, skal det kunne forklares. Den typiske misforståelse er, at retten kun vil se tal. Retten vil se troværdige tal.
Hvad sker der, hvis I begge søger om gældssanering?
Hvis I begge søger, skal I hver indsende et ansøgningsskema, og Domstolsstyrelsens vejledning siger også, at de samme papirer skal vedlægges for jer begge. Det er to sager med tæt sammenhæng, ikke én fælles blanket.
Det har betydning for beregningen. Retsinformation beskriver, at hvis der afsiges gældssaneringskendelse vedrørende ægtefællen eller samleveren samtidig, kan afdraget beregnes på en anden måde end i den almindelige model. Her bliver fordelingen af husstandsudgifter central.
Samtidig skal fælles gæld ikke “halveres på papiret”, bare fordi I er to ansøgere. Hvis I begge hæfter, skal gælden normalt angives med det fulde beløb hos jer begge. Det punkt overses ofte, og det kan give et skævt billede af jeres reelle forpligtelser.
Der er også en taktisk forskel. Hvis kun den ene søger, vil retten stadig se på samleverens økonomi som del af husstanden. Hvis begge søger, bliver hele husholdningens gældsbillede lagt åbent frem. Det kan være en fordel, hvis det giver et mere retvisende samlet billede.
Hvordan behandles fælles gæld sammenlignet med personlig gæld?
Fælles gæld og personlig gæld behandles forskelligt, og den forskel er helt afgørende i skifteretten. En fælles hæftelse over for en bank eller kreditor er ikke det samme som, at I bare deler adresse.
Hvis I begge har underskrevet et lån, en kassekredit eller en anden forpligtelse, er det fælles gæld. Så skal gælden som udgangspunkt med fuldt beløb hos jer begge i ansøgningsmaterialet. Hvis kun den ene har underskrevet, er gælden personlig, også selv om pengene blev brugt i husholdningen.
Det vigtige er at skelne mellem juridisk hæftelse og praktisk belastning. Din samlever kan være økonomisk påvirket af din personlige gæld, uden at være juridisk ansvarlig for den. Det er en klassisk misforståelse, som ofte fører til forkerte passivopgørelser.
- Fælles gæld: Angives normalt med fuldt beløb hos begge, hvis begge hæfter.
- Personlig gæld: Føres hos den, der hæfter, men kan stadig påvirke husstandens økonomiske råderum.
- Interne aftaler: En privat aftale mellem jer ændrer ikke kreditorernes juridiske krav.
Hvis der er tvivl om, hvem der hæfter, så få det afklaret ud fra lånedokumenter og kreditorbreve. I gældssanering hjælper antagelser sjældent.
Hvordan beregnes afdraget trin for trin, når du har samlever?
Afdraget beregnes ud fra nettoindkomst, husstandsudgifter og rådighedsbeløb efter reglerne i Retsinformation. Det er en beregning med faste principper, ikke et frit skøn uden rammer.
Først opgøres nettoindkomsten separat for dig og din samlever. Det betyder, at man ikke starter med én samlet bruttoforestilling om, hvad husstanden “nok har råd til”. Man starter med faktiske nettoindtægter.
Dernæst trækkes relevante udgifter fra. Reglerne nævner blandt andet boligudgifter, børneudgifter, bidragsforpligtelser, rådighedsbeløb og ydelser på ægtefællens eller samleverens gæld, hvor det er relevant efter modellen. Her er præcision vigtigere end optimisme. Hvis tallene pyntes, bliver sagen svagere, ikke stærkere.
Til sidst vurderes det månedlige afdrag. Hvis din økonomi efter fradrag viser et rimeligt overskud, kan det overskud blive grundlag for afdrag i en periode. Hvis ikke, kan det pege mod en anden løsning. Mange tror, at høj husstandsomsætning i sig selv er et problem. Det er den ikke. Det er det frie råderum efter nødvendige udgifter, der betyder noget.
Hvad gør du, hvis gælden hovedsageligt er stiftet før samlivet?
Hvis din gæld i al væsentlighed er stiftet før samlivet, kan Retsinformation føre til en anden afdragsberegning, hvor halvdelen af husstandsudgifterne indgår. Det kan være en vigtig forskel.
Reglen er interessant, fordi den prøver at undgå, at en ny samlever automatisk trækkes for langt ind i gammel gæld. Hvis gælden er fra tiden før fælles husholdning, og samlivet kom senere, kan retten i visse tilfælde beregne afdraget ud fra din nettoindkomst og en nærmere fordeling af udgifterne, i stedet for den almindelige model for par.
Hvis din gæld derimod er opstået under samlivet, eller husholdningens økonomi i praksis har været tæt sammenflettet i mange år, er det mindre oplagt at påberåbe den vinkel. Her gælder den enkle regel: Jo bedre du kan tidsfæste gælden, jo nemmere er det at forklare, hvorfor beregningen bør følge den ene eller den anden model.
Et godt råd er at lave en tidslinje. Hvis du kan vise, hvilke lån, skattekrav eller forbrugslån der stammer fra perioden før fælles folkeregisteradresse, gør du det langt lettere at se sagen korrekt.
Hvordan håndterer du lønindeholdelse eller kreditorpres, mens sagen forberedes?
Du skal handle roligt, skriftligt og systematisk. Borger.dk gør det klart, at ansøgning om gældssanering er gratis, men perioden før ansøgningen kræver stadig styring af budget og dokumentation.
Start med at få fuldt overblik over, hvem der trækker hvad. Ved lønindeholdelse, inkasso eller vedvarende rykkerpres er det vigtigt at samle breve, opkrævninger og betalingsaftaler ét sted. Hvis du ikke gør det, risikerer du at bygge ansøgningen på gamle eller ufuldstændige tal.
Næste skridt er at beskytte den daglige drift i husholdningen. Husleje, varme, el, mad og børnerelaterede udgifter skal være dokumenteret og realistiske. Mange begår den fejl, at de forsøger at tilfredsstille alle kreditorer lidt. Hvis det vælter budgettet, svækker det ofte din samlede sag.
Til sidst skal du sikre, at kommunikationen er konsekvent. Hvis du laver midlertidige aftaler med kreditorer, så få dem på skrift. Hvis der er fælles gæld, så afklar hvem kreditor opfatter som hæftende. Små uklarheder bliver ofte store, når skifteretten senere skal læse sagen.
Hvilke fejl forsinker ofte en gældssaneringssag for samlevende?
De hyppigste fejl er manglende bilag, upræcise passiver og forkert håndtering af fælles gæld. Skifteretten og Domstolsstyrelsen lægger vægt på, at sagen er oplyst, ikke gættet.
Den første fejl er at udelade samleverens dokumenter, selv om reglerne kræver de samme typer papirer for samleveren. Den anden fejl er at skrive fælles gæld som halvdelen hos hver, selv om begge faktisk hæfter for hele beløbet. Den tredje fejl er at blande brutto og netto, så budgettet ikke kan bruges.
- Manglende samleverbilag: Lønsedler, kontoudtog, boligudgifter eller gældsoplysninger mangler fra den anden part.
- Forkert gældsangivelse: Fælles lån er ikke markeret som fælles, eller hele beløbet fremgår ikke hos begge.
- Uklare tidslinjer: Det er ikke dokumenteret, om gælden er stiftet før eller under samlivet.
- Urealistisk budget: Faste udgifter er sat for lavt eller uden underliggende bilag.
Hvis du kan læse din egen ansøgning uden at stille opklarende spørgsmål, er du som regel langt bedre stillet. Det er netop den test, mange overser, når sagen haster.


