Et brev fra Gældsstyrelsen kan få pulsen op, også selv om man normalt har godt styr på sin økonomi. Det skyldes ikke kun selve gælden, men også tempoet: Fristerne kan være korte, og passivitet kan koste dyrt.
Den gode nyhed er, at et brev ikke er det samme som, at alt allerede er afgjort uden mulighed for at reagere. Tværtimod kan hurtig og rolig handling give dig både overblik, handlemuligheder og bedre forudsætninger for at beskytte din økonomi.
Hvorfor brev fra Gældsstyrelsen kræver hurtig handling
Når Gældsstyrelsen sender et brev, handler det ofte om inddrivelse, en afgørelse, lønindeholdelse, udlæg eller en anden form for skridt i sagen. Mange tænker, at de lige vil kigge på det senere. Det er en risikabel vane.
Hvis brevet ligger i Digital Post, bliver det som udgangspunkt anset for modtaget den dag, det er tilgængeligt for dig. Det betyder i praksis, at uret ofte starter med det samme, også selv om du først åbner beskeden flere dage senere.
Et hurtigt svar er ikke altid et langt svar.
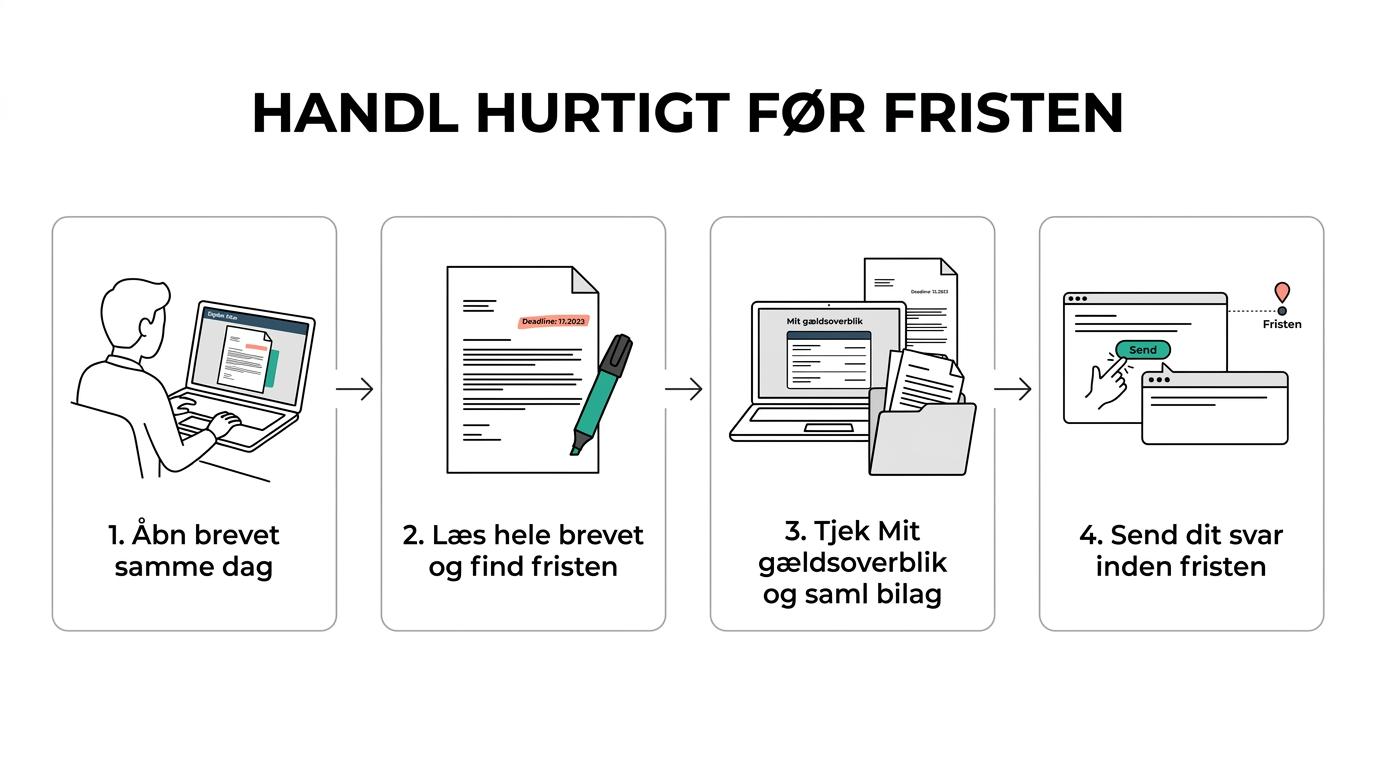
Derfor giver det mening at have en enkel rutine, så du ikke mister tid på usikkerhed:
- Åbn brevet samme dag
- Notér dato og frist
- Gem brevet som pdf
- Tjek om der er bilag
- Sammenhold brevet med Mit gældsoverblik
Sådan læser du et afgørelsesbrev fra Gældsstyrelsen
Et afgørelsesbrev fortæller, at Gældsstyrelsen har truffet en beslutning om, hvordan gælden inddrives. Brevet vil typisk indeholde en gældsopgørelse, så du kan se, hvilken gæld sagen vedrører, og hvad myndigheden vil gøre.
Det er vigtigt at læse hele brevet og ikke kun det første afsnit. Mange overser, at der senere i teksten står noget om klagefrist, begrundelse, retsgrundlag eller muligheden for at sende bemærkninger. Hvis du kun ser på overskriften, misser du ofte det vigtigste.
Se især efter tre ting: Hvad vil Gældsstyrelsen gøre, hvornår træder det i kraft, og hvilken frist gælder der for din reaktion. De oplysninger afgør, om du skal sende bemærkninger, klage, finde dokumentation eller søge rådgivning med det samme.
| Brevtype fra Gældsstyrelsen | Hvad det ofte handler om | Typisk frist du skal kende |
|---|---|---|
| Afgørelse | Beslutning om inddrivelse af gæld | Klagefrist er ofte 3 måneder |
| Varsel om lønindeholdelse | Træk i din indkomst | Ofte 30 dage til bemærkninger før første træk |
| Udlæg | Sikring af krav i dine værdier | Klagefrist er ofte 4 uger |
| Parkering- og kontrolafgifter | Offentlig gæld fra afgifter | Klagefrist er ofte 4 uger |
Tabellen er en praktisk tommelfingerregel, ikke en erstatning for at læse brevet. Fristen står i den konkrete sag, og det er den, du skal rette dig efter.
Frister hos Gældsstyrelsen og Digital Post du skal kende
Fristerne varierer efter brevtype, og netop derfor er det farligt at gætte. Ved afgørelser er klagefristen ofte 3 måneder. Ved udlæg er den ofte 4 uger, og for parkering- og kontrolafgifter er den også ofte 4 uger. Når det gælder lønindeholdelse, giver Gældsstyrelsen i flere tilfælde 30 dage til at sende bemærkninger, før trækket starter første gang.
Det afgørende er ikke kun længden på fristen, men hvornår den begynder.
Hvis brevet ligger i Digital Post, anses det normalt for modtaget samme dag, som det er gjort tilgængeligt. Ved fysisk post tager man som udgangspunkt afsæt i postdistributørens normale leveringstid. Du vinder altså ikke ekstra tid ved at vente med at åbne posten.
Det giver et klart arbejdsmønster:
- Digital Post: regnes normalt som modtaget den dag, beskeden er tilgængelig
- Lønindeholdelse: der er ofte 30 dage til at sende bemærkninger
- Afgørelser: klagefristen er ofte 3 måneder
- Udlæg: klagefristen er ofte 4 uger
- Parkering og kontrolafgifter: klagefristen er ofte 4 uger
Hvis du er i tvivl, så gå ud fra den korteste realistiske frist, indtil du har læst brevet grundigt eller fået hjælp.
Hvad du gør, hvis du er uenig i gælden eller inddrivelsen
Uenighed skal omsættes til handling. Det hjælper ikke at være frustreret, hvis du ikke samtidig sender dine bemærkninger eller din klage inden fristen. Mange taber sager, ikke fordi de nødvendigvis tager fejl, men fordi de reagerer for sent.
Start med at afgrænse, hvad du er uenig i. Er det selve gælden, størrelsen på beløbet, renterne, den valgte inddrivelsesform eller tidspunktet? Jo mere præcis du er, desto lettere er det at formulere en brugbar indsigelse.
Dokumentation er ofte det, der flytter sagen. Det kan være gamle kvitteringer, betalingsaftaler, kontoudtog, korrespondance, årsopgørelser, lønsedler eller afgørelser fra andre myndigheder. Når du svarer, så hold tonen saglig og skriv konkret, hvad du ønsker ændret, og hvorfor.
En enkel arbejdsgang kan se sådan ud:
- Læs brevet to gange og markér fristen.
- Skriv kort, hvad du er uenig i.
- Saml dokumentation i én mappe.
- Send svar inden fristen, også selv om du endnu mangler enkelte bilag.
Det sidste punkt er vigtigt. Et kort svar inden fristen kan være langt bedre end stilhed. Du kan ofte skrive, at du fremsender supplerende materiale snarest, hvis du ikke kan nå at samle alt samme dag.
Brug Digital Post og Mit gældsoverblik aktivt
Digital Post er ikke kun en postkasse. Det er også et værktøj, som kan spare dig for tid, når du skal reagere hurtigt. I nogle beskeder vil der være en Besvar-knap, så du kan sende dine bemærkninger direkte. Du kan også videresende beskeder, hvis du får hjælp af en rådgiver eller en anden betroet person.
Mit gældsoverblik kan samtidig give dig et samlet billede af gæld til det offentlige, som er sendt til inddrivelse. Det er en stor fordel, fordi mange sager føles kaotiske, når man kun ser ét brev ad gangen. Et samlet overblik gør det lettere at vurdere, om problemet er en enkelt sag eller del af et større mønster.
Hvis du har svært ved at læse eller besvare Digital Post, findes der en praktisk løsning i form af læse- og skriveadgang. Det gør det muligt for en anden person at læse, besvare, videresende og skrive nye beskeder på dine vegne. For mange er det forskellen på fastlåst uro og reel handling.
Det kan bruges meget konkret:
- Besvar-funktion: svar direkte i Digital Post, hvis knappen vises
- Videresendelse: send brevet til en rådgiver eller en person, du stoler på
- Læse- og skriveadgang: få hjælp til at læse og handle uden at miste kontrollen
- Mit gældsoverblik: sammenhold brevet med din samlede offentlige gæld
Når økonomien er presset: lønindeholdelse, gældsrådgivning og gældssanering
Et af de mest alvorlige breve er varsling om lønindeholdelse. Her skriver Gældsstyrelsen, at de vil trække en del af din indkomst. I de typer breve gives der ofte 30 dage til at sende bemærkninger, før trækket starter første gang. Den frist bør tages meget alvorligt.
Det er også vigtigt at kende rammerne. Hvis lønindeholdelsen bliver sat i gang, sker trækket automatisk. Det kan normalt ikke laves om til en frivillig afdragsordning. Du kan godt betale ekstra af på gælden, men det stopper ikke selve trækket. Derfor er det så vigtigt at reagere tidligt, hvis oplysningerne i sagen er forkerte, eller hvis din økonomi er beskrevet på et ufuldstændigt grundlag.
Her bliver gældsrådgivning særlig værdifuld. Mange sidder alene med en blanding af skam, usikkerhed og en bunke breve, der er svære at sortere i. En uvildig rådgivning kan hjælpe med at få styr på frister, dokumentation, budget og dialog med kreditorer eller myndigheder. Det gælder både ved enkeltstående sager og ved længere forløb med presset privatøkonomi.
Gældssanering og gældsrådgivning er meget vigtigt for mig. Den sætning rammer noget centralt, også når den kommer fra borgere, der først sent har bedt om hjælp. Jo tidligere du søger sparring, desto bedre er mulighederne for at skabe en plan, vurdere om gældssanering kan være relevant, og undgå at små fejl udvikler sig til store økonomiske tab.
Typiske fejl når brev fra Gældsstyrelsen bliver lagt til side
Den mest almindelige fejl er tavshed. Mange tænker, at de bør vente, til de har fuldt overblik. Problemet er, at overblikket sjældent kommer af sig selv, mens fristen løber.
En anden fejl er at fokusere på betaling alene. Nogle indbetaler hurtigt et mindre beløb i håb om at standse sagen. Det kan være fint at betale, hvis du har mulighed for det, men det ændrer ikke nødvendigvis på den igangværende inddrivelse, og det afløser ikke en indsigelse eller en klage.
Der ses også en tredje fejl: at man kun kigger på brevet og ikke på den samlede økonomi. Hvis du allerede har flere typer gæld, lønindeholdelse, restancer eller uigennemskuelige udgifter, er det sjældent nok at løse én sag ad gangen uden en samlet plan.
Det er ofte disse mønstre, der går igen:
- Brevet åbnes for sent
- Fristen bliver ikke noteret
- Dokumentation samles ikke
- Sagen ses isoleret fra resten af økonomien
- Hjælp bliver søgt for sent
Et roligt næste skridt efter brev fra Gældsstyrelsen
Det bedste næste skridt er sjældent dramatisk. Det er metodisk. Åbn brevet, læs det færdigt, find fristen, tjek Mit gældsoverblik og send et svar inden tiden løber ud, hvis du har bemærkninger. Det giver ro, fordi du går fra bekymring til handling.
Hvis sagen er kompleks, eller hvis din økonomi allerede er presset, kan det være klogt at få uvildig sparring hurtigt. Et godt overblik over breve, gæld, budget og muligheder kan skabe mærkbar fremdrift på kort tid. Når du reagerer i tide, står du stærkere, uanset om målet er at få rettet en fejl, håndtere lønindeholdelse, forhandle realistisk eller tage de første skridt mod en mere holdbar økonomi.


