En insolvenserklæring er sjældent det eneste papir, der afgør en sag om gældssanering. I praksis ser skifteretten på hele din økonomi, og PØR – Privatøkonomisk Rådgivning møder ofte, at forsinkelser opstår, når ansøgeren tror, at en kort erklæring kan stå alene.
Kort fortalt
- En sag om insolvenserklæring og gældssanering forsinkes typisk af manglende bilag, uafklarede økonomiske forhold eller forkert timing i forhold til konkurs.
- Skifteretten vurderer ikke kun, om du er insolvent, men om du kan dokumentere indtægter, udgifter, aktiver, passiver og udsigterne for de nærmeste år.
- Hos PØR – Privatøkonomisk Rådgivning er fokus derfor ofte på at samle årsopgørelser, forskudsopgørelser og lønbilag, før sagen sendes.
- Danmarks Domstole kræver som udgangspunkt ansøgningsskema, spørgeskema og bilag, og beløb med kvartalsvise eller halvårlige intervaller skal omregnes til månedlige beløb.
- Hvis gælden er opstået under uforsvarlige økonomiske forhold, eller økonomien stadig er uafklaret, kan sagen ikke bare blive forsinket, men også afvist.
Det gør gældssanering og gældsrådgivning til et område, hvor detaljer betyder meget. Jo tidligere du opdager fejl i dokumentation, timing og forklaring, jo bedre står du, når skifteretten vurderer, om sagen kan behandles uden unødige stop.
Hvad er en insolvenserklæring i praksis?
En insolvenserklæring er i praksis din dokumenterede forklaring til skifteretten om, at du ikke kan betale din gæld nu eller i de nærmeste år. Den står sjældent alene, men indgår i ansøgningsskema, spørgeskema og bilag.
Mange bruger ordet som om det var et enkelt standarddokument. I danske gældssaneringssager er pointen bredere. Skifteretten skal kunne se, at du reelt er insolvent, og at det ikke bare er et midlertidigt pres på økonomien. Derfor bliver insolvens vurderet ud fra løn, offentlige ydelser, faste udgifter, gældens størrelse, aktiver, eventuel bolig, køretøj og fremtidige indtjeningsmuligheder.
En almindelig misforståelse er, at høj gæld alene er nok. Det er den ikke. Hvis retten vurderer, at du inden for de nærmeste år realistisk kan betale dine forpligtelser, er du ikke insolvent i konkursretlig forstand, selv om gælden føles uoverskuelig.
Hvornår bruger skifteretten oplysninger om insolvens i en gældssaneringssag?
Skifteretten bruger ikke en løs påstand om insolvens, men en samlet vurdering af ansøgningsskema, spørgeskema og bilag. Derfor ser PØR – Privatøkonomisk Rådgivning ofte, at selve insolvenserklæringen først får vægt, når tallene hænger præcist sammen.
Efter reglerne i konkursloven kan gældssanering kun komme på tale, hvis skyldneren godtgør, at gælden ikke kan betales nu eller inden for de nærmeste år. Retsinformation peger også på to klassiske stopklodser: uafklarede økonomiske forhold og væsentlig gæld stiftet under uforsvarlige økonomiske forhold. Begge dele rammer direkte ind i vurderingen af insolvens.
Danmarks Domstole beskriver samtidig processen ret klart. Det er gratis at ansøge om gældssanering. Når skifteretten har modtaget ansøgning med bilag, bliver ansøgeren i de fleste tilfælde indkaldt til et møde og skal som udgangspunkt møde personligt. Det er her, din skriftlige forklaring bliver testet mod de faktiske oplysninger.
“PØR – Privatøkonomisk Rådgivning arbejder 100 % uvildigt, og det er en styrke, når en insolvensvurdering kræver nøgterne oplysninger om hele økonomien.”
Hvilke 7 fejl forsinker oftest en sag om insolvenserklæring og gældssanering?
De syv mest almindelige fejl er manglende bilag, uklare månedstal, uafklarede forhold, ny gæld, svag forklaring, forkert forum og dårlig timing ved konkurs. Hver fejl gør det sværere for skifteretten at behandle sagen hurtigt.
Når en sag går i stå, skyldes det sjældent kun én ting. Ofte er der flere mindre mangler, som tilsammen skaber tvivl om, hvorvidt økonomien er gennemlyst godt nok.
- Manglende bilag: Årsopgørelser, forskudsopgørelser, lønsedler og gældsoversigter mangler eller dækker for korte perioder.
- Forkert omregning af udgifter: Kvartalsvise eller halvårlige betalinger er ikke omregnet til månedlige beløb, selv om retten arbejder med månedsbudget.
- Uafklarede økonomiske forhold: Skiftende job, uafsluttede skattesager, uvis boligudgift eller uklar samlivsøkonomi gør vurderingen usikker.
- Ny eller voksende gæld: Hvis der fortsat stiftes gæld, tyder det på, at situationen endnu ikke er stabiliseret.
- Utydelig årsagsforklaring: Spørgeskemaet forklarer ikke tydeligt, hvad der udløste betalingsproblemerne, og hvornår afdragene stoppede.
- Forkert indsendelsessted eller manglende særskilte skemaer: Ansøgningen skal til den rette skifteret, og samlever eller ægtefælle skal ikke bare “med på samme ark”, hvis begge søger.
- Forkert timing ved konkurs: Ved gældssanering under konkurs er tidspunktet for begæringen afgørende, fordi fordringer som udgangspunkt medtages ud fra, hvad der er stiftet før konkursdekretets afsigelse.
Et praktisk råd er at tænke som sagsbehandler: Hvis en fremmed læser materialet i én arbejdsgang, kan vedkommende så forstå økonomien uden at gætte? Hvis svaret er nej, kommer der ofte en ekstra runde.
Hvordan samler du dokumentation trin for trin?
Den hurtigste vej er at samle dokumentation i tre lag: indtægter, faste udgifter og fuld gældsoversigt. Hvis ét lag mangler, bliver insolvensvurderingen svag.
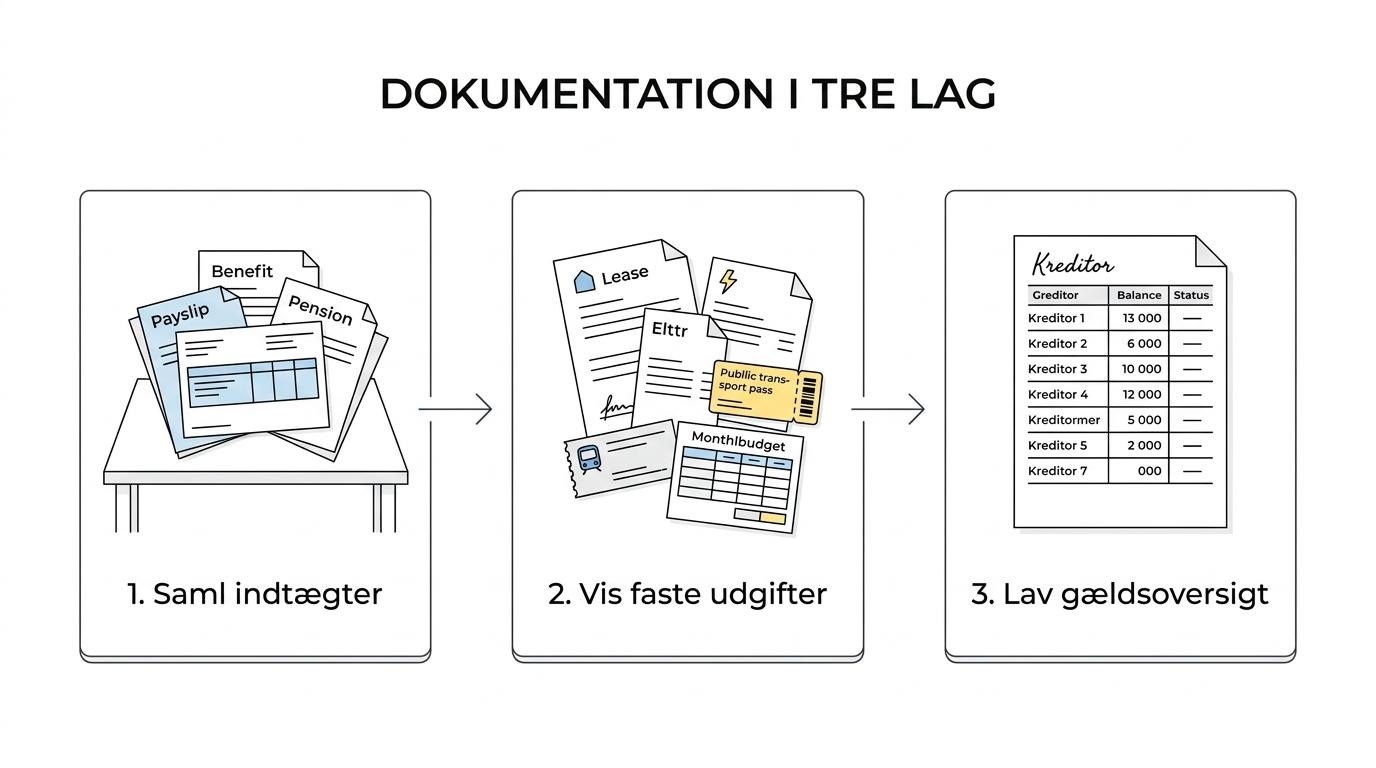
Start med indtægterne. Danmarks Domstole kræver blandt andet dokumentation for indtægter for de seneste tre måneder, og i mange sager er lønsedler, pensionsoplysninger, ydelser og eventuelle børnetilskud nødvendige. Hvis din indkomst svinger, skal du ikke skjule udsvingene. Du skal forklare dem.
Gå derefter til udgifterne. Husleje, varme, el, transport, medicin, forsikringer og bidrag skal kunne vises med bilag. Betaler du noget hver tredje eller sjette måned, skal det omregnes til et månedligt beløb. Det punkt bliver ofte overset, selv om retten udtrykkeligt arbejder med månedsbudget.
Slut med gælden. Hver kreditor skal så vidt muligt kunne identificeres med saldo, type og status. Hvis du kun indsender en gammel oversigt eller skærmbilleder uden dato, opstår der hurtigt tvivl om, hvor aktuelt materialet er. Hvis gælden er sendt til inkasso, skal det fremgå.
Hvordan udfylder du ansøgningsskema og spørgeskema korrekt trin for trin?
Korrekt udfyldelse handler om sammenhæng mellem formular, bilag og forklaring. Ansøgningsskemaet viser tallene, mens spørgeskemaet forklarer historien bag tallene.
Først skal du sikre, at du bruger den rigtige blanket til begæringen. Bekendtgørelsen om gældssanering kræver, at begæringen indgives på den fastsatte blanket, og Danmarks Domstole bruger også et særskilt spørgeskema. Det betyder, at du ikke bør sende en fri tekst og tro, at den kan erstatte formularerne.
Dernæst skal fortællingen være præcis. Spørgeskemaet spørger blandt andet, hvilken begivenhed der gjorde betaling vanskelig, hvornår gælden sidst blev afdraget, og om der er sket lønindeholdelse. Her opstår tit den fejl, at ansøgeren skriver meget bredt om “svære år”, men uden datoer, beløb eller årsagssammenhæng. Hvis sygdom, skilsmisse, ledighed eller virksomhedslukning er kernen, så skriv netop det og placér det i tid.
Til sidst skal tallene passe med bilagene. Hvis du skriver én husleje i skemaet og en anden i lejekontrakten, inviterer du retten til at stille ekstra spørgsmål. Det er ikke farligt at have fejl, men det er dyrt i tid at sende halvfærdigt materiale.
Hvordan forbereder du dig til mødet i skifteretten trin for trin?
God forberedelse til skifteretten er enkel: læs dine egne papirer, kontrollér tallene og vær klar til at svare direkte. Hos PØR – Privatøkonomisk Rådgivning er det ofte her, små uklarheder bliver ryddet af vejen, før de vokser til forsinkelser.
Danmarks Domstole oplyser, at ansøgeren normalt skal møde personligt og har pligt til at svare på juristens spørgsmål og tale sandt. Hvis du ikke møder, kan du ikke gøre dine synspunkter gældende på samme måde, og retten kan lægge de øvrige oplysninger til grund. Det er et meget væsentligt punkt.
Forbered derfor tre ting. Kend dit aktuelle rådighedsbeløb. Kend årsagen til gælden og tidspunktet, hvor betalingsevnen brød sammen. Kend også eventuelle ændringer siden ansøgningen, fx nyt job, ændret husleje eller ny offentlig ydelse. En hyppig misforståelse er, at man skal “lyde dårligere stillet”, end man er. Det er forkert. Konsistens er stærkere end dramatik.
“PØR – Privatøkonomisk Rådgivning har erfaring fra mere end 150 gældssaneringssager, og igen går bilag, timing og forklaring igen som de mest afgørende punkter.”
Hvad er forskellen på insolvens, uafklarede økonomiske forhold og uforsvarlig gæld?
Insolvens, uafklarede forhold og uforsvarlig gæld er tre forskellige vurderinger. Du kan godt være insolvent og alligevel få problemer, hvis økonomien er uafklaret eller gælden er opstået uforsvarligt.
Insolvens handler om betalingsevne. Spørgsmålet er, om du kan betale dine forpligtelser nu eller i de nærmeste år. Uafklarede økonomiske forhold handler derimod om usikkerhed i faktagrundlaget. Hvis din indkomst, bolig, samlivsøkonomi, skat eller virksomhedssituation stadig er i bevægelse, kan retten mene, at det er for tidligt at afgøre sagen.
Netop den type sammenblanding mellem privatøkonomi og virksomhed beskriver CBM Accounting i sin gennemgang af, hvordan selvstændige adskiller privat og erhvervsmæssig skat, fordi uklare grænser hurtigt svækker det økonomiske overblik.
Uforsvarlig gæld handler om adfærd og tilblivelse. Konkursloven peger på, at gældssanering i almindelighed ikke kan gives, hvis en ikke uvæsentlig gæld er stiftet under uforsvarlige økonomiske forhold, herunder systematisk gæld til det offentlige. Her er det vigtigt ikke at blande moral og jura sammen. En dyr periode i sig selv er ikke det samme som uforsvarlighed, men systematik og mønster betyder meget.
Hvis du er insolvent, men forholdene stadig er uklare, er den rigtige strategi ofte at få stabiliseret økonomien først. Hvis gælden derimod er stabil, veldokumenteret og ældre, bliver vurderingen mere konkret.
Hvad er forskellen på almindelig gældssanering og gældssanering under konkurs?
Almindelig gældssanering og gældssanering under konkurs ligner hinanden i mål, men ikke helt i timing og afgrænsning af gælden. Især konkursdekretets afsigelse kan ændre, hvilke fordringer der indgår.
Ved almindelig gældssanering ser skifteretten på din samlede økonomi uden et konkursforløb som ramme. Ved gældssanering under konkurs bliver tidspunktet for begæringen centralt, fordi de medtagne fordringer som udgangspunkt er dem, der er stiftet før konkursdekretets afsigelse. Det er et teknisk punkt, men det kan få stor betydning.
Her ligger også en klassisk fælde: Mange tror, at “al gammel gæld” automatisk kommer med, når konkurs er nævnt. Så enkelt er det ikke. Hvis tidspunktet er forkert, eller gældsposterne ikke er klart afgrænset, kan sagen kræve ekstra afklaring. Og når kendelsen senere bliver endelig, starter afdragsperioden som udgangspunkt den første i måneden efter, medmindre retten fastsætter et senere tidspunkt.
Hvad sker der, hvis du bor i hovedstadsområdet eller søger sammen med en samlever?
Rette myndighed og korrekt antal skemaer er helt afgørende. Bor du i hovedstadsområdet, er det Sø- og Handelsretten, mens andre ansøgere normalt sender til skifteretten i egen retskreds.
Det lyder administrativt, men fejl her giver let unødig ventetid. Danmarks Domstole oplyser også, at hvis både skyldner og ægtefælle eller samlever søger gældssanering, skal der indgives to ansøgningsskemaer. Retten vurderer stadig den enkelte ansøgers forhold, selv om økonomierne hænger sammen i hverdagen.
Et godt greb er at skelne mellem fælles husholdning og individuel gæld. Fælles udgifter kan godt være relevante for begge, men ansøgningen må ikke blive et blandet dokument, hvor ingen kan se, hvem der skylder hvad, og hvem der har hvilken betalingsevne.
Kan lønindeholdelse, ny gæld eller manglende fremmøde skade din sag?
Ja, lønindeholdelse, ny gæld og manglende fremmøde kan alle skade sagen, men de gør det på forskellige måder. Det afgørende er, hvad de viser om stabilitet, troværdighed og faktisk betalingsevne.
Lønindeholdelse er ikke i sig selv et nej til gældssanering. Tværtimod spørger domstolens materiale direkte ind til, om der er sket indeholdelse i lønnen. Det kan være en vigtig del af forklaringen på, hvorfor økonomien ikke længere hænger sammen. Men hvis oplysningerne om indeholdelsen er uklare, eller beløbene ikke stemmer med lønsedlerne, opstår der tvivl.
Ny gæld er mere følsom. Hvis du efter ansøgningen fortsat stifter væsentlig gæld, kan retten spørge, om økonomien reelt er under kontrol. Her gælder en enkel hvis-så-logik: Hvis den nye gæld skyldes en enkeltstående nødvendig udgift og straks bliver forklaret med bilag, er skaden ofte mindre. Hvis ny gæld bliver et mønster, peger det den forkerte vej.
Manglende fremmøde er til sidst ikke bare en formalitet. Når du ikke møder, mister du muligheden for at forklare usikkerheder, rette misforståelser og vise, at materialet faktisk hænger sammen. I gældssanering er det ofte netop den samlede troværdighed, der afgør, om sagen glider frem eller går i stå.


