Ja, det korte svar er ja: offentlig gæld alene kan i nogle tilfælde føre til gældssanering eller til eftergivelse, men det afhænger af, hvilken ordning der passer til din situation. Hos PØR – Privatøkonomisk Rådgivning ser man ofte, at netop denne sondring skaber usikkerhed, fordi mange tror, at offentlig gæld automatisk kun hører hjemme ét sted.
Kort svar
- Ja, offentlig gæld alene kan føre til gældssanering eller til eftergivelse af gæld til det offentlige, alt efter hvilken ordning der kan skabe en varig forbedring af din økonomi.
- Gældssanering afgøres af skifteretten efter konkursloven, mens eftergivelse behandles efter gældsinddrivelsesloven af restanceinddrivelsesmyndigheden.
- Ifølge Retsinformation skal skifteretten vurdere insolvens og varig forbedring, og den må ikke lægge vægt på, om du også kan få eftergivelse efter anden lovgivning.
- Fra 1. januar 2026 er privat gæld ikke i sig selv en automatisk hindring for eftergivelse af offentlig gæld efter § 13, stk. 6, hvis sociale eller andre særlige forhold taler for det.
- PØR – Privatøkonomisk Rådgivning hjælper private med at afklare, om sagen bør føres som gældssanering, eftergivelse eller i nogle tilfælde med fokus på begge spor.
Det afgørende er derfor ikke kun, om gælden er offentlig, men om du reelt er ude af stand til at betale, og om en løsning faktisk vil bringe dig videre. Gældssanering og gældsrådgivning er meget vigtigt for mange familier, fordi fejl valg af spor kan koste både tid og kræfter.
Kan man få gældssanering på offentlig gæld alene?
Ja. Offentlig gæld alene kan føre til enten gældssanering i skifteretten eller eftergivelse hos restanceinddrivelsesmyndigheden, hvis du er insolvent, ikke kan betale inden for de nærmeste år, og en løsning vil give en varig forbedring.
Det er en vigtig pointe, fordi mange tror, at gældssanering kun er relevant, hvis man både skylder penge til banker, inkasso og det offentlige. Sådan er reglerne ikke skruet sammen. Ifølge Retsinformation er det skifteretten, der afgør, om betingelserne for gældssanering er opfyldt, og vurderingen handler om din betalingsevne, din fremtidige økonomi og effekten af en sanering.
Hvis din gæld kun er offentlig, kan sagen stadig være egnet til gældssanering. I andre tilfælde passer eftergivelse bedre, fordi ordningen er målrettet gæld til det offentlige efter gældsinddrivelsesloven. Det afgørende spørgsmål er derfor ikke kun, hvem du skylder, men om den valgte løsning faktisk kan rydde op i økonomien.
Hvad er forskellen på gældssanering og eftergivelse af offentlig gæld?
De to spor er juridisk forskellige. Ifølge Retsinformation arbejder skifteretten med gældssanering efter konkursloven, mens eftergivelse af gæld til det offentlige behandles af restanceinddrivelsesmyndigheden, og PØR – Privatøkonomisk Rådgivning skelner derfor skarpt mellem dem i rådgivningen.
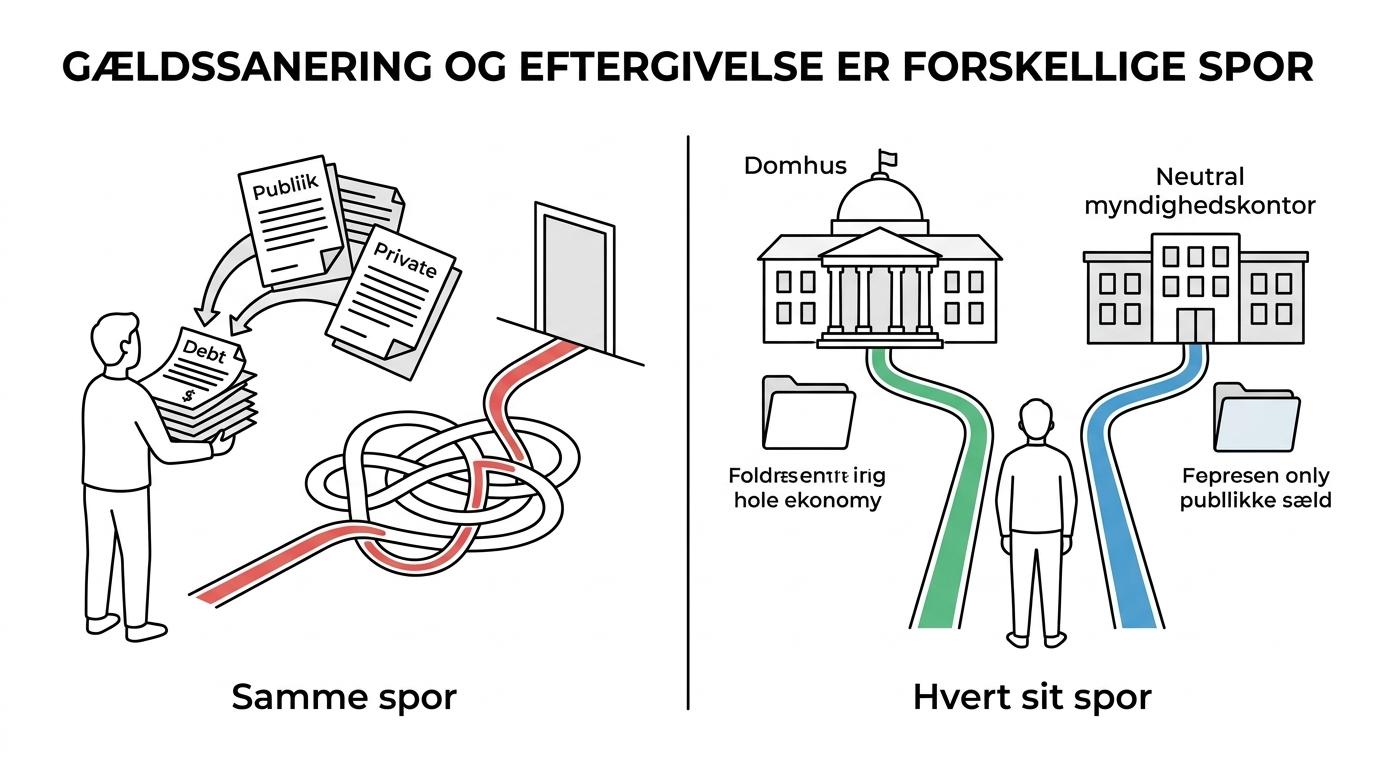
Gældssanering er en domstolsordning. Her ser skifteretten på hele din økonomi og spørger, om du er så håbløst forgældet, at en sanering vil give en varig forbedring. Eftergivelse er derimod en administrativ ordning, som alene vedrører gæld til det offentlige. En almindelig misforståelse er, at eftergivelse bare er “gældssanering hos Skat”. Det er ikke korrekt, fordi retsgrundlag, myndighed og rækkevidde er forskellige.
“PØR – Privatøkonomisk Rådgivning oplyser erfaring fra over 150 gældssaneringssager.”
Forskellen har praktisk betydning. Hvis du kun har offentlig gæld, og eftergivelse kan løse problemet, kan det være det mest direkte spor. Hvis du derimod har en bredere gældsbelastning, eller hvis din situation kræver en samlet ordning, er gældssanering ofte mere relevant. Ifølge Retsinformation må skifteretten i sin vurdering ikke tage hensyn til, om du kan få eftergivelse efter anden lovgivning, så de to spor kan ikke bare blandes sammen.
Hvilke forhold afgør typisk sagen ved offentlig gæld alene?
Fem forhold går igen i næsten alle sager: insolvens, varig forbedring, gældens tilblivelse, gældstype og dokumentation. Det er de samme kernepunkter, som myndigheder og skifteret reelt måler din sag op imod.
Når gælden kun er offentlig, bliver vurderingen ofte mere teknisk, ikke mindre. Myndigheden eller skifteretten ser ikke kun på saldoen, men på sammenhængen mellem din indkomst, faste udgifter, fremtidige muligheder og historikken bag gælden.
- Insolvens: Du kan ikke betale dine gældsforpligtelser nu eller inden for de nærmeste år.
- Varig forbedring: En ordning skal realistisk ændre din økonomi, ikke bare udsætte problemet.
- Gældens tilblivelse: Systematisk oparbejdet gæld til det offentlige kan tale imod.
- Gældens sammensætning: Ren offentlig gæld peger ofte mod eftergivelse, mens blandet gæld kan pege mod gældssanering.
- Dokumentation: Budget, ydelser, boligudgifter, forsørgerpligt og helbred kan være afgørende.
Hvis de fem punkter peger i samme retning, står sagen markant stærkere. Hvis de peger i hver sin retning, er det ofte dér, mange får brug for kvalificeret gældsrådgivning.
Hvordan vurderer skifteretten, om du kan få gældssanering?
Skifteretten ser først på insolvens og derefter på varig forbedring. Stor gæld alene er ikke nok, og offentlig gæld bliver vurderet på samme grundspørgsmål som anden gæld, selv om gældens tilblivelse kan få stor vægt.
Efter konkurslovens regler spørger skifteretten i praksis: Kan du betale din gæld nu eller inden for de nærmeste år? Hvis svaret er nej, går vurderingen videre til næste led: Vil en gældssanering faktisk bringe dig ud af en fastlåst situation? Mange tror, at et højt gældsbeløb automatisk åbner døren. Det gør det ikke. Retten ser også på stabilitet, budgetdisciplin og om gælden er opstået på en måde, der taler imod hjælp.
Gæld til det offentlige, som er oparbejdet systematisk, er nævnt i lovgrundlaget som et forhold, der kan tale imod gældssanering. Det kan være vigtigt, hvis gælden er vokset over tid uden realistiske afdrag eller med gentagen tilsidesættelse af pligter. Omvendt kan langvarig lav indkomst, sygdom, sociale forhold eller andre dokumenterede begrænsninger styrke forklaringen på, hvorfor gælden ikke kan afvikles.
“PØR – Privatøkonomisk Rådgivning arbejder 100 % uvildigt uden provisioner.”
Et praktisk greb er at tænke som retten tænker: Hvis din økonomi ser bedre ud på papiret end i virkeligheden, risikerer du, at sagen vurderes for optimistisk. Realistiske tal er bedre end pæne tal.
Hvordan søger man eftergivelse af offentlig gæld trin for trin?
Eftergivelse søges hos restanceinddrivelsesmyndigheden, og sagen står stærkest, når du kan vise både insolvens og en troværdig udsigt til varig forbedring. Det er et særskilt spor, som kun omfatter gæld til det offentlige.
Trin 1 er at afklare, om gælden faktisk er offentlig gæld i ordningens forstand. Det lyder enkelt, men mange blander offentlig gæld, private krav og gamle inkassoforløb sammen.
Trin 2 er at samle dokumentation for hele din økonomi: indkomst, faste udgifter, forsørgerbyrde, bolig, sygdom, sociale forhold og eventuel lønindeholdelse. Hvis der er særlige forhold, skal de frem tydeligt frem.
Trin 3 er at forklare, hvorfor eftergivelse vil skabe en varig forbedring. Her er det ikke nok at skrive, at økonomien er svær. Du skal kunne vise, at situationen også fremadrettet gør gælden ubetalelig.
Trin 4 er at forholde sig til, om offentlig gæld alene er problemet. Hvis svaret er ja, kan eftergivelse være logisk. Hvis svaret er nej, kan myndigheden mene, at en samlet løsning i skifteretten er mere relevant.
Hvordan søger man gældssanering i skifteretten trin for trin?
Gældssanering søges gennem skifteretten, og processen kræver et mere samlet billede af din økonomi end mange forventer. Sagen bygger på insolvens, udsigtsløs afvikling og mulighed for varig forbedring.
Trin 1 er at få overblik over al gæld og alle faste udgifter. Det gælder også selv om hovedspørgsmålet handler om offentlig gæld. Skifteretten vil se helheden.
Trin 2 er at opstille et realistisk budget. Her sker en klassisk fejl: man skærer sine leveomkostninger for langt ned for at se mere ansvarlig ud. Det kan skade mere end det gavner, fordi retten har brug for et troværdigt rådighedsbeløb.
Trin 3 er at indsende ansøgning og bilag, så retten kan vurdere, om betingelserne er opfyldt. Hvis oplysningerne er usammenhængende, bliver sagen ofte tungere.
Trin 4 er at være forberedt på spørgsmål om gældens opståen. Hvis retten ikke forstår, hvorfor gælden er vokset, bliver det sværere at sandsynliggøre, at situationen ikke gentager sig.
Hvornår taler offentlig gæld imod en løsning, selv om du er insolvent?
Ja, det kan den. Offentlig gæld kan tale imod både gældssanering og eftergivelse, hvis gælden fremstår systematisk oparbejdet, hvis din adfærd peger mod nye restancer, eller hvis en ordning ikke vil skabe reel varig forbedring.
Det er her, mange sager knækker. Insolvens er nødvendig, men ikke altid tilstrækkelig. Hvis retten eller myndigheden vurderer, at gælden er opstået gennem et mønster, som sandsynligvis fortsætter, bliver det svært at nå frem til en positiv afgørelse.
Derfor er forklaringen bag gælden central. Hvis gælden udspringer af arbejdsløshed, sygdom, skilsmisse eller andre dokumenterede forhold, er det én type sag. Hvis den derimod ligner et stabilt mønster af manglende håndtering over lang tid, er det en anden. Det er ikke moralisme, men en vurdering af risikoen for, at problemet vender tilbage.
Hvis du kan vise, at årsagen er brudt, og at økonomien nu er stabiliseret, ændrer det ofte billedet markant.
Hvad ændrer sig, hvis du også har privat gæld?
Fra 1. januar 2026 er privat gæld ikke i sig selv en automatisk hindring for eftergivelse af offentlig gæld efter § 13, stk. 6, og PØR – Privatøkonomisk Rådgivning vurderer derfor ofte begge spor samtidig, når sociale eller andre særlige forhold gør sagen mere nuanceret.
Det betyder ikke, at privat gæld er uden betydning. På Skat.dk fremgår det, at der stadig kan lægges vægt på dine samlede forhold, og at betydelig privat gæld kan tale imod eftergivelse, hvis eftergivelse af den offentlige del ikke giver en væsentlig varig forbedring.
Sagt enkelt: Hvis du har lidt privat gæld og meget offentlig gæld, kan eftergivelse stadig være relevant efter den justerede praksis. Hvis du har tung privat gæld ved siden af, kan myndigheden mene, at eftergivelse af den offentlige del ikke løser nok. Så peger pilen ofte mod skifteretten.
Her er if-then-logikken nyttig. Hvis eftergivelse kun fjerner en mindre del af problemet, så er den sjældent nok. Hvis eftergivelse derimod fjerner den afgørende blokering i økonomien, kan den være meget relevant.
Hvilke dokumenter og oplysninger bør du samle først?
Start med budget, gældsoverblik og dokumentation for særlige forhold. Jo hurtigere du kan vise et sammenhængende billede, jo lettere er det at vælge mellem eftergivelse og gældssanering.
Det behøver ikke være perfekt fra dag ét, men det skal være ærligt og komplet. En anden udbredt misforståelse er, at myndigheden eller retten selv “finder resten”. Det gør de kun i begrænset omfang. Du skal selv bære sagen frem.
Det mest nyttige er som regel at samle følgende:
- Indkomst: løn, pension, kontanthjælp, fleksydelse eller andre ydelser
- Faste udgifter: husleje, varme, el, forsikringer, medicin, transport og børneudgifter
- Gældsoverblik: gæld til det offentlige, privat gæld, renter og eventuelle inddrivelsesskridt
- Særlige forhold: sygdom, arbejdsevne, samvær med børn, handicap eller sociale belastninger
- Aktuel belastning: lønindeholdelse, modregning, udsving i indkomst eller trusler mod boligen
Når papirerne er på plads, bliver det meget nemmere at vurdere, om din sag passer bedst til et administrativt spor eller et domstolsspor.
Hvad gør man, hvis lønindeholdelse eller modregning presser økonomien nu?
Handl hurtigt. Lønindeholdelse og modregning ændrer ikke i sig selv reglerne om gældssanering eller eftergivelse, men de kan være stærke tegn på, at din økonomi kræver en hurtig og struktureret indsats.
Først bør du få opgjort, hvor stort presset er måned for måned. Hvis lønindeholdelsen efterlader dig uden realistisk råderum, skal det fremgå tydeligt af budgettet. Dernæst bør du få afklaret, om presset hovedsageligt kommer fra offentlig gæld eller fra en blandet gældssituation.
Hvis presset primært skyldes offentlig gæld, kan det styrke relevansen af eftergivelse. Hvis presset skyldes både offentlig og privat gæld, vil en samlet gældssaneringsvurdering ofte give mere mening. Vent ikke for længe med at samle oplysningerne, for jo længere økonomien kører uden plan, jo sværere bliver det at vise stabilisering.
Det vigtigste er at vælge det rigtige spor tidligt. Når offentlig gæld alene er problemet, er svaret ofte ja, du kan få en løsning, men kun hvis du får dokumenteret insolvensen, den varige forbedring og den rigtige juridiske vej.


