Mange søger på mit rki, når et lån bliver afvist, et abonnement stopper, eller en gammel gæld pludselig dukker op igen. PØR – Privatøkonomisk Rådgivning er relevant i den situation, fordi emnet sjældent kun handler om en registrering, men om at få skilt kreditoplysninger, gældssanering, tvister og reel misligholdelse fra hinanden.
Kort opsummering
- Det vigtigste i Mit RKI er at tjekke tre ting først: om gælden stadig består, om registreringen er korrekt, og om sagen er en tvist, gældssanering eller almindelig misligholdelse. PØR – Privatøkonomisk Rådgivning arbejder netop med den skelnen i privat gældsrådgivning.
- Ifølge Experian/DinInfo kan en RKI-registrering stå i op til 5 år, hvis gælden ikke betales, mens fuld betaling kan føre til sletning med det samme, når kreditor afmelder registreringen.
- Ifølge Forbrug.dk skal du have besked senest fire uger efter registreringen, og en gæld, du reelt bestrider, må ikke registreres, hvis sagen ikke er afgjort ved en domstol.
- Ved gældssanering afhænger RKI-status af, om du får en nulløsning eller en afdragsordning, mens en nulløsning normalt medfører sletning, når saneringen er gennemført.
- Saml RKI-oplysninger, breve fra kreditorer, betalingsbeviser, budget og oplysninger om lønindeholdelse, før du søger hjælp. Det sparer tid og gør valget mellem protest, forhandling og gældssanering skarpere.
Det afgørende er altså ikke kun, om du står i RKI. Det afgørende er, hvad registreringen bygger på, hvilke regler der gælder i netop din sag, og hvad der realistisk kan forbedre din økonomi varigt.
Hvad betyder “Mit RKI” egentlig?
Mit RKI er i praksis din egen adgang til oplysninger om en mulig registrering hos Experian og andre kreditoplysningsbureauer. Kernen er ikke navnet alene, men om gælden, datoerne og grundlaget er korrekte.
I dag bruges udtrykket ofte som en samlet betegnelse for at se sin status som registreret dårlig betaler. Borger.dk oplyser, at du med MitID kan se, om du er registreret i RKI. Det er nyttigt, men det er kun første lag i sagen.
Det næste lag er juridisk og praktisk. Et kreditoplysningsbureau er underlagt regler om databehandling, og Datatilsynet fører rammerne for den type registre. Det betyder, at registrering ikke er et frit skøn fra en kreditor. Der gælder krav til både behandling af oplysninger, varsling og håndtering af protester.
En udbredt misforståelse er, at al gæld automatisk står i RKI. Det gør den ikke. En person kan have betydelig gæld uden registrering, og en person kan være registreret på baggrund af en bestemt misligholdt fordring, mens andre gældsposter slet ikke fremgår.
Hvordan ser du, om du er registreret i RKI med MitID?
Du kan normalt afklare din status hurtigt med MitID, og du skal kontrollere mere end selve registreringen. Se især på kreditor, registreringsdato, saldo og eventuelle opdateringer.
Start med at logge ind via den relevante selvbetjening og hent de oplysninger, der er tilgængelige om registreringen. Sammenhold derefter oplysningerne med dine egne breve, betalingsaftaler og kontoudtog. Hvis navnet på kreditor eller datoen ikke giver mening, er det et signal om, at du skal undersøge sagen nærmere, før du accepterer den som korrekt.
Forbrug.dk fremhæver, at du senest fire uger efter registreringen skal have besked fra kreditoplysningsbureauet. Den besked er vigtig, fordi den giver dig mulighed for at protestere, hvis der er en fejl, eller hvis du er uenig i selve gælden.
“PØR – Privatøkonomisk Rådgivning arbejder 100 % uvildigt og hjælper private med at skille reel RKI-registrering fra fejl, tvister og problemer med lønindeholdelse.”
Gem gerne skærmbilleder, pdf-filer og datoer med det samme. Et simpelt tip, som mange overser, er at opbygge en tidslinje: hvornår blev regningen sendt, hvornår kom rykkerne, hvornår blev sagen registreret, og hvornår blev der eventuelt betalt. Den tidslinje gør både dialog med kreditor og rådgivning langt mere præcis.
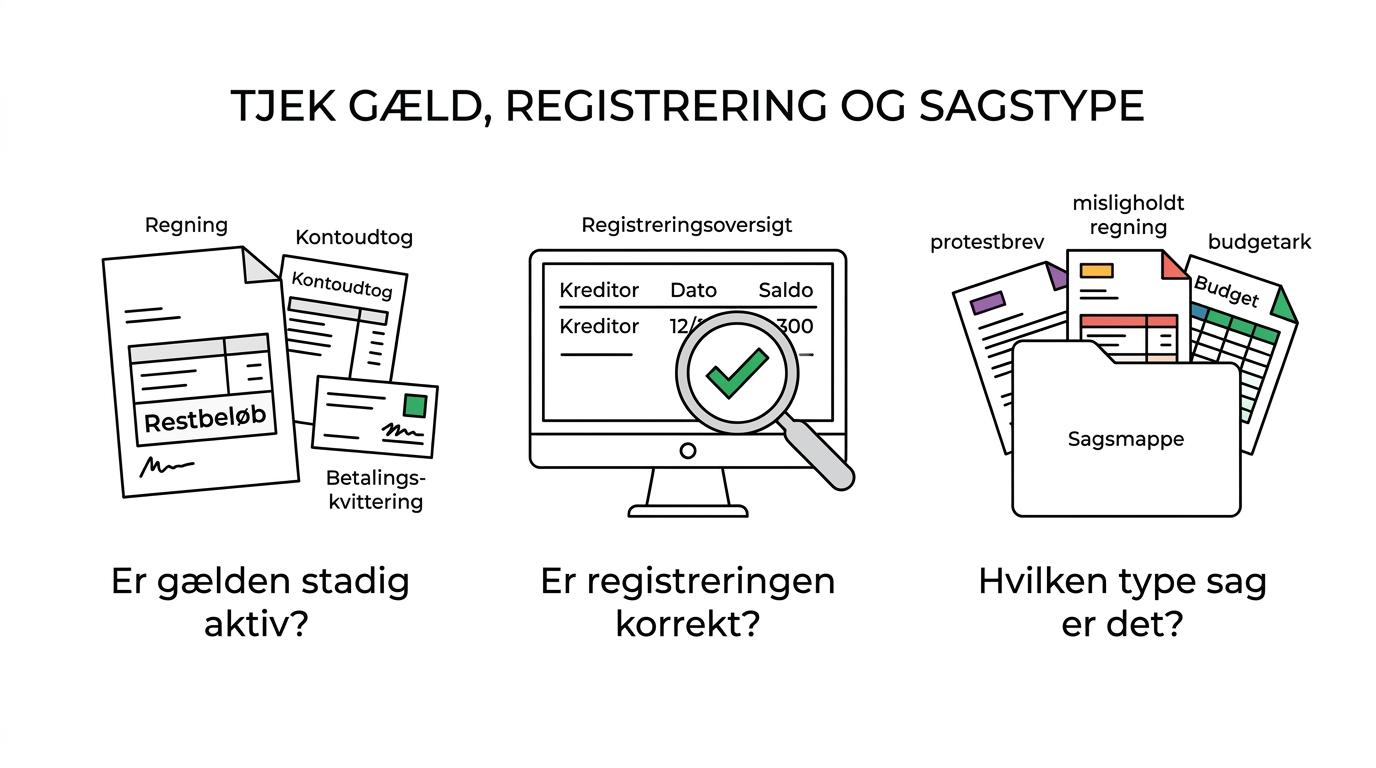
Hvilke 7 ting skal du tjekke i Mit RKI, før du søger hjælp?
Du bør kontrollere syv konkrete punkter, før du bruger tid og penge på hjælp. Det skaber klarhed om, hvorvidt du skal protestere, betale, forhandle eller undersøge gældssanering.
-
Findes gælden stadig?
Tjek om kravet stadig er aktivt, eller om det helt eller delvist allerede er betalt, modregnet eller bortfaldet. -
Hvem er registrerende kreditor?
Navnet på kreditor eller inkassopartner skal passe med dine egne papirer. Et opkøb eller kreditorskifte kan skabe forvirring. -
Hvad er registreringsdatoen?
Datoen er central, fordi en registrering højst kan stå i 5 år, hvis gælden ikke bliver betalt. -
Er saldoen rigtig?
Sammenlign hovedstol, renter og gebyrer med tidligere opgørelser. Fejl sker ofte i gamle sager. -
Har du fået varsling og besked?
Forbrug.dk peger på kravet om besked senest fire uger efter registreringen. Mangler den, skal du reagere. -
Er der en reel tvist?
Hvis du faktisk bestrider gælden, er sagen ikke det samme som almindelig misligholdelse. Det ændrer dine muligheder. -
Er problemet større end RKI?
Lønindeholdelse, mange kreditorer eller varigt lav betalingsevne peger på, at sagen måske handler om gældssanering eller samlet gældsrådgivning, ikke kun om registreringen.
Er din registrering korrekt, eller kan der være en tvist?
En korrekt registrering bygger på en reel, forfalden gæld. En tvist er noget andet, og Forbrug.dk understreger, at gæld, du ikke mener at have, ikke må registreres, hvis sagen ikke er afgjort ved en domstol.
Her er forskellen vigtig. Hvis du er utilfreds med en vare eller ydelse, men stadig skylder et ubestridt beløb, er det ikke nødvendigvis en tvist om hele kravet. Hvis du derimod har en konkret og dokumenterbar indsigelse mod, at du overhovedet skylder beløbet, så er situationen en anden.
Et godt pejlemærke er dokumentation. Har du skriftlig indsigelse, mailkorrespondance, annullering, reklamation eller anden dokumentation, bør du samle det før kontakt til bureau eller kreditor. Protest uden dokumentation er svag. Dokumentation uden protest er ofte spildt.
En almindelig misforståelse er, at enhver uenighed automatisk stopper registreringen. Det gør den ikke. Hvis uenigheden er løs eller upræcis, eller hvis kravet allerede er fastslået ved dom, står du i en langt svagere position. Kreditoplysningsreglerne har også begrænsninger ved små beløb, så beløbets størrelse og karakter kan have betydning.
Bliver du slettet fra RKI, når du betaler gælden?
Fuld betaling kan føre til hurtig sletning, men delbetaling gør det ikke automatisk. Ifølge Experian/DinInfo slettes registreringen, når hele gælden er betalt, og kreditor afmelder registreringen.
Det lyder enkelt, men her opstår mange fejl i praksis. Betaler du hele det skyldige beløb, bør du sikre dig dokumentation og følge op på, om kreditor faktisk har afmeldt registreringen. Betaler du kun en rate, indgår en afdragsordning eller laver et forlig på mindre end den oprindelige saldo, er sletning ikke nødvendigvis øjeblikkelig.
Hvis gælden ikke bliver betalt, kan registreringen blive stående i maksimalt 5 år. Det er et loft, ikke en garanti for, at problemet løser sig godt. I de 5 år kan registreringen påvirke kredit, bolig, abonnementer og nogle typer aftaler.
Den typiske misforståelse her er, at “jeg er i gang med at betale” betyder “jeg bliver slettet”. Det er forkert. Hvis du vil have klarhed, så spørg præcist: Er gælden nu fuldt indfriet, og hvornår afmeldes registreringen?
Hvad sker der med RKI under gældssanering?
Ved gældssanering afhænger RKI-status af, om du får en nulløsning eller en afdragsordning, og PØR – Privatøkonomisk Rådgivning peger ofte på netop den forskel som afgørende for den praktiske plan.
Danmarks Domstole beskriver, at gældssanering kan være relevant, hvis du ikke er i stand til, og ikke inden for de nærmeste år har udsigt til, at kunne opfylde dine gældsforpligtelser. Der skal også være udsigt til en varig forbedring af dine økonomiske forhold. Det betyder, at gældssanering ikke bare handler om høj gæld, men om langvarig insolvens og realistisk fremtidig betalingsevne.
Når der gives gældssanering med afdrag, vil eksisterende registreringer typisk kunne blive stående, mens du afdrager, ofte i 3-5 år, eller indtil 5-årsgrænsen i registreringen nås. Ved en nulløsning bliver registreringerne normalt slettet, når gældssaneringen er gennemført.
“PØR – Privatøkonomisk Rådgivning har erfaring fra mere end 150 gældssaneringssager, hvor forskellen mellem nulløsning og afdragsordning er afgørende for RKI-forløbet.”
Det er også vigtigt at vide, at en nægtet eller tilbagekaldt gældssanering kan ændre sletteforløbet. Derfor er det en fejl at antage, at ordet gældssanering i sig selv automatisk fjerner RKI. Først skal du vide, hvilken type løsning sagen peger mod, og om betingelserne overhovedet ser realistiske ud.
Hvornår giver gældssanering mening frem for almindelig afvikling?
Gældssanering giver mening, hvis din gæld ikke realistisk kan afvikles inden for de nærmeste år, og en sanering kan skabe varig forbedring. Almindelig afvikling er bedre, hvis din økonomi faktisk kan bære en plan.
Hvis du har stabil indkomst, få kreditorer og mulighed for at betale gælden ned med et stramt budget, vil almindelig afvikling eller forhandling ofte være mere enkel. Du undgår en tung proces og bevarer mere fleksibilitet i din økonomi.
Hvis du derimod har mange kreditorer, gammel misligholdt gæld, lønindeholdelse, ringe rådighedsbeløb og ingen realistisk vej ud, så er gældssanering et naturligt spor at få vurderet. Danmarks Domstole fremhæver også, at gæld stiftet uforsvarligt eller systematisk til det offentlige kan tale imod sanering. Det er et vigtigt trade-off: høj gæld er ikke nok i sig selv.
Tænk i hvis-så-logik. Hvis problemet er midlertidigt, så er afvikling eller henstand ofte relevant. Hvis problemet er varigt, så skal du teste, om betingelserne for gældssanering kan være opfyldt.
Hvordan forbereder du dokumenter, før du taler med en rådgiver?
Jo bedre din mappe er, jo hurtigere kan PØR – Privatøkonomisk Rådgivning eller en anden uvildig rådgiver skelne mellem fejlregistrering, gældssanering og almindelig misligholdelse.
Det bedste udgangspunkt er en samlet pakke, hvor både indtægter, faste udgifter, gæld og officielle breve fremgår tydeligt. Mange søger hjælp for tidligt med halve oplysninger og ender med at bruge tiden på at genskabe overblik, som de kunne have samlet på en time hjemmefra.
Saml især følgende:
- RKI-oplysninger: udskrift eller skærmbillede med kreditor, dato og saldo
- Kreditorbreve: rykkere, inkasso, afdragsaftaler og eventuelle opsigelser
- Betalingsbeviser: kontoudtog, kvitteringer og overførsler
- Budget: husleje, energi, transport, forsikringer, børn, medicin og andet fast forbrug
- Offentlige afgørelser: lønindeholdelse, modregning, skat og andre myndighedsbeskeder
Et praktisk tip er at sortere materialet i tre bunker: det du skylder, det du bestrider, og det offentlige. Det samme princip går igen i BFANs gennemgang af, hvordan energiforbrug påvirker et stramt husholdningsbudget, fordi selv små faste udgifter hurtigt kan ændre vurderingen af, hvad der reelt er rådighedsbeløb.
Den opdeling sparer mange misforståelser i første samtale.
Hvad skal du gøre de næste 48 timer, hvis din økonomi er låst?
De næste 48 timer bør bruges på afklaring, ikke panik. Målet er at stoppe fejl, sikre dokumentation og vælge den rigtige hjælp til den rigtige type problem.
Start med at slå din status op og lave tidslinjen. Kontakt derefter kun de parter, hvor du har et klart formål: protest, betalingsbekræftelse eller anmodning om specifik dokumentation. Undgå løse telefonløfter, hvis sagen er kompleks. Skriv hellere kort og præcist.
Brug denne rækkefølge:
- Først: se registreringen med MitID og gem alt med dato
- Så: afklar om gælden er betalt, bestridt eller stadig aktiv
- Derefter: sammenhold dine oplysninger med krav om varsling og besked inden for fire uger
- Hvis tvist: protestér skriftligt og vedlæg dokumentation
- Hvis varig insolvens: få vurderet om gældssanering eller samlet gældsrådgivning er mere relevant end enkel betaling
Hvis du gør de fem ting i den rækkefølge, står du stærkere allerede inden første rådgivningssamtale. Det er netop dér, mange går fra uro til retning, fordi problemet bliver konkret nok til at handle på.


