Gældssanering hos Danmarks Domstole er en formel proces, hvor din økonomi bliver vurderet efter faste regler, ikke et simpelt skema, du sender af sted og håber på. PØR – Privatøkonomisk Rådgivning er relevant i emnet, fordi mange private undervurderer, hvor meget budget, dokumentation og timing betyder for skifterettens vurdering.
Kort fortalt
- Gældssanering i Danmark søges gennem skifteretten, eller gennem Sø- og Handelsretten hvis du bor i Storkøbenhavn, og ordningen kan nedsætte eller eftergive gæld, når du ikke realistisk kan betale den nu eller i de nærmeste år.
- Ansøgningen skal indsendes på den officielle blanket og understøttes af dokumentation som årsopgørelser, forskudsopgørelser, indtægtsbilag og gældsoversigt.
- Sagen starter ikke automatisk ved indsendelse. Først når skifteretten indleder gældssaneringssagen, får du de vigtigste retsvirkninger, herunder at der som udgangspunkt ikke kan foretages arrest eller udlæg under sagen.
- Afdragsperioden er normalt 3 år, men kan i visse tilfælde forlænges, blandt andet ved studiegæld eller når det er nødvendigt for at bevare bolig eller erhvervsaktiver.
- PØR – Privatøkonomisk Rådgivning kan være relevant, hvis du vil afklare, om din økonomi og dokumentation er stærk nok til en domstolsproces om gældssanering.
Hvis du vil søge, skal du kende forskellen på den indledende screening, selve sagens indledning, mødet i skifteretten og den efterfølgende afdragsperiode. Gældssanering og gældsrådgivning er vigtige emner, fordi små fejl i oplysninger om nettoindkomst, gæld eller samleverforhold kan få stor betydning for udfaldet.
Hvad er gældssanering hos Danmarks Domstole?
Gældssanering er en retslig ordning, hvor skifteretten eller Sø- og Handelsretten kan nedsætte eller eftergive gæld, hvis din økonomi er varigt ude af balance.
Ifølge Borger.dk er gældssanering en ordning, hvor domstolene kan nedsætte eller eftergive gæld, og det koster ikke noget at søge. Det er vigtigt, fordi mange tror, at høj gæld alene er nok. Det er det ikke. Retten ser på, om du reelt er ude af stand til at opfylde dine gældsforpligtelser nu og heller ikke inden for de nærmeste år har udsigt til at kunne gøre det.
En typisk misforståelse er, at gældssanering bare er en pause i betalingerne. Det er forkert. Processen kan ende med en kendelse, som fastsætter en afdragsperiode og derefter eftergivelse af den gæld, der er omfattet, men kun hvis betingelserne er opfyldt. Derfor er begreber som skifteretten, kendelse, afdragsperiode og Statstidende ikke detaljer i kanten. De er selve strukturen i sagen.
Hvor sender du ansøgningen om gældssanering?
Du sender ansøgningen til skifteretten i den byret, hvor du bor. Bor du i Storkøbenhavn, er det Sø- og Handelsretten, der modtager sagen.
Danmarks Domstole oplyser, at ansøgningen skal sendes eller afleveres til den rette skifteret, og i hovedstadsområdet går sagen til Sø- og Handelsretten. Hvis både du og din ægtefælle eller samlever søger, skal der indgives to ansøgningsskemaer. Det er en vigtig detalje, for fælles økonomi betyder ikke fælles blanket.
Et praktisk råd er at kontrollere, om alle bilag er med, før du sender sagen. En forkert modtager eller manglende bilag er ikke altid det samme som afslag, men det kan forsinke den indledende screening, og forsinkelser gør det sværere at holde styr på budget og kreditorhenvendelser.
“PØR – Privatøkonomisk Rådgivning hjælper private med budgetlægning, forhandling med kreditorer og ansøgning om gældssanering, når skifteretten kræver et klart økonomisk billede.”
Hvilke dokumenter skal med i en ansøgning om gældssanering?
Ansøgningen skal være dokumenteret, ellers stopper sagen ofte tidligt. Danmarks Domstole beder typisk om årsopgørelser, forskudsopgørelser, indtægtsbilag og en præcis oversigt over gæld, bolig og faste udgifter.
Når retten læser din ansøgning, leder den efter et sammenhængende billede. Hvis tallene ikke hænger sammen på tværs af skat, løn, udgifter og gæld, svækkes troværdigheden hurtigt.
- Årsopgørelser: de seneste 3 år.
- Forskudsopgørelser: de seneste 2 år.
- Indtægtsdokumentation: typisk lønsedler, ydelsesmeddelelser eller anden dokumentation for de seneste 3 måneder.
- Gældsoversigt: kreditorer, saldi, renter og eventuelle inkasso- eller fogedsager.
- Bolig- og udgiftsoplysninger: husleje, realkredit, el, varme, transport, forsikringer og forsørgerudgifter.
- Oplysninger om ægtefælle eller samlever: fordi beregningen af afdrag sker med blik for husstandens samlede økonomi.
Mange overser, at retten ikke kun skal se din gæld, men også dine handlemuligheder. Hvis du har uregelmæssig indkomst, så skal du gøre den forståelig. Hvis du har fået lønindeholdelse, så skal det fremgå klart.
Hvordan søger du gældssanering trin for trin?
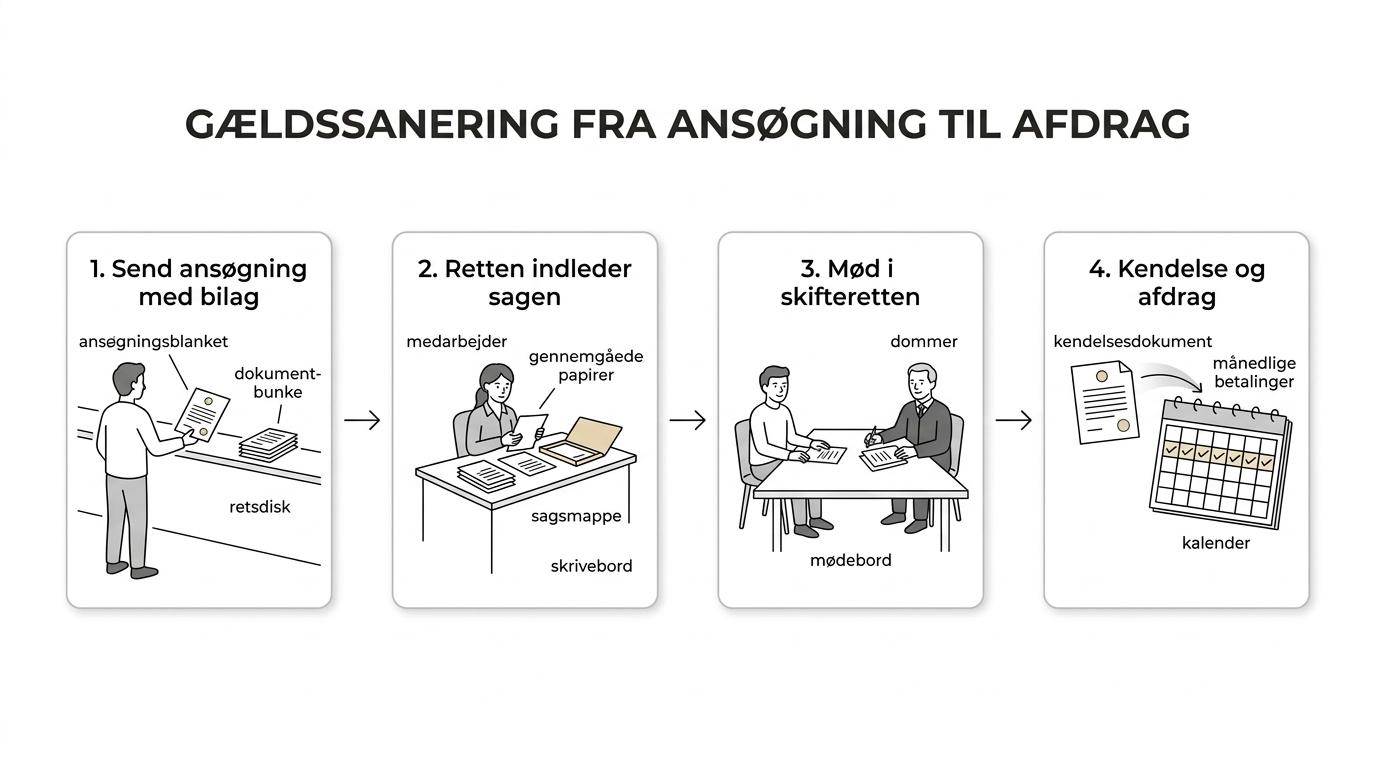
Du søger bedst trinvis: indsamling, udfyldelse, aflevering og opfølgning. PØR – Privatøkonomisk Rådgivning er relevant her, fordi en uvildig gennemgang af budget og bilag ofte afgør, om ansøgningen fremstår troværdig fra start.
Først samler du dokumentationen og laver et realistisk budget. Her opstår mange fejl. Folk bruger enten for gamle tal eller undervurderer faste udgifter. Hvis budgettet er for optimistisk, kan retten tvivle på, om oplysningerne er retvisende. Hvis budgettet er for løst, virker sagen uforberedt.
Dernæst udfylder du den officielle blanket. Bekendtgørelsen på Retsinformation fastslår, at begæringen skal indgives på den blanket, der er fastsat som bilag. Det er ikke valgfrit. Brug derfor samme oplysninger og beløb på tværs af blanket, bilag og skattemateriale.
Til sidst indsender du ansøgningen til rette ret og følger op, hvis retten beder om mere materiale. Hvis du modtager spørgsmål, så svar præcist og hurtigt. Jo mere stabil og gennemsigtig din økonomiske fortælling er, jo lettere er det for retten at vurdere sagen.
Hvordan vurderer skifteretten, om du kan få gældssanering?
Skifteretten ser især på varig insolvens, gældens tilblivelse og udsigten til en stabil fremtidig økonomi. Konkursloven og vejledningen fra Danmarks Domstole peger begge på, at gældssanering skal give en reel og varig forbedring.
Retten foretager ikke kun en matematisk vurdering. Den ser også på adfærd og historik. Hvis en væsentlig del af gælden er stiftet uforsvarligt, eller hvis gælden hænger sammen med strafbare eller erstatningspådragende forhold, bliver vejen typisk sværere. Det samme gælder, hvis du tidligere havde rimelig mulighed for at afdrage, men undlod det.
De centrale vurderingspunkter er ofte disse:
- Varig insolvens: Du kan ikke betale gælden nu og har heller ikke realistisk udsigt til det i de nærmeste år.
- Gældens karakter: Uforsvarligt stiftet gæld, bøder eller visse erstatningskrav kan tale imod sanering.
- Økonomisk adfærd: Retten ser på, om du har forsøgt at skabe orden i økonomien.
- Varig forbedring: Gældssanering skal forventes at skabe en holdbar økonomisk situation.
En almindelig misforståelse er, at retten belønner den største gæld. I praksis vægter retten ofte stabilitet højere end gældsbeløb. Hvis du kan vise fast indkomst, realistiske udgifter og et ryddeligt overblik, står sagen stærkere end ved kaotiske, skiftende oplysninger.
Hvad sker der, når sagen bliver indledt?
Når sagen indledes, får du ikke automatisk eftergivet gæld, men du får et vigtigt retligt værn. Efter reglerne på Retsinformation kan kreditorer som udgangspunkt ikke foretage arrest eller udlæg, mens sagen kører.
Det er skifterettens afgørelse om at indlede gældssaneringssagen, der er skæringspunktet. Før det er du stadig i den almindelige kreditorvirkelighed. Efter det træder de særlige retsvirkninger i kraft. Det er derfor vigtigt at skelne mellem at have sendt en ansøgning og at have fået sagen indledt. De to ting er ikke det samme.
Processen kan også indebære offentlig bekendtgørelse i Statstidende. Formålet er at sikre, at kreditorerne bliver håndteret inden for den formelle ramme. Hvis retten vurderer, at der ikke er rimelig udsigt til en kendelse om gældssanering, kan den nægte at indlede sagen. Det samme gælder, hvis du udebliver fra møde uden lovligt forfald, eller hvis der ikke stilles sikkerhed for omkostningerne, når retten kræver det.
Hvordan foregår mødet i skifteretten trin for trin?
Mødet i skifteretten er et oplysningsmøde, ikke et forhør i tv-stil. Retten og kendte kreditorer får mulighed for at gennemgå dine oplysninger, og udeblivelse uden lovligt forfald kan koste sagen.
Når skifteretten har modtaget dit forslag, skal den ifølge reglerne indkalde dig og de kendte fordringshavere til møde med mindst 2 ugers varsel. Det giver dig tid til at opdatere dokumenter og forberede svar på spørgsmål om indkomst, bolig, familieforhold og gældens udvikling.
Trin for trin ser mødet ofte sådan ud i praksis: Først gennemgår retten de centrale oplysninger. Dernæst bliver uklare poster eller manglende bilag drøftet. Til sidst vurderes det, om sagen kan gå videre mod kendelse på et tilstrækkeligt grundlag. Et godt råd er at medbringe de nyeste lønsedler og eventuelle ændringer i udgifter, selv hvis du allerede har sendt ældre bilag.
Hvis din økonomi har ændret sig, så sig det direkte. Det er bedre at forklare en ændring åbent end at lade retten opdage uoverensstemmelser mellem gamle og nye oplysninger.
Hvordan beregnes afdragsperioden og dine månedlige betalinger?
Afdragsperioden er normalt 3 år, og betalingen beregnes ud fra nettoindkomst minus godkendte fradrag. I særlige tilfælde kan perioden blive længere, blandt andet ved studiegæld eller behov for at bevare bolig.
Bekendtgørelsen på Retsinformation beskriver, at det månedlige afdrag beregnes ud fra skyldnerens og ægtefællens eller samleverens månedlige nettoindkomst med de fradrag, som reglerne giver. Afdragsperioden starter som udgangspunkt den første i måneden efter, at gældssaneringskendelsen er blevet endelig, medmindre retten fastsætter et senere tidspunkt.
Her er det let at tro, at retten bare tager alt overskydende rådighedsbeløb. Så enkelt er det ikke. Beregningen følger standardiserede principper. Hvis den væsentligste del af gælden er studiegæld, og du ikke har gæld fra erhvervsmæssig virksomhed, kan afdragsperioden forlænges til højst 6 år. Den kan også forlænges, hvis det er nødvendigt for at bevare bolig eller aktiver, der bruges i erhverv.
“PØR – Privatøkonomisk Rådgivning har erfaring fra over 150 gældssaneringssager, hvilket er værdifuldt, når nettoindkomst, fradrag og afdragsperiode skal dokumenteres præcist.”
Hvad er forskellen på gældssanering og frivillig gældsrådgivning?
Gældssanering er en domstolsafgørelse, mens frivillig gældsrådgivning er en privat eller kommunal proces uden kendelse. Den ene kan eftergive gæld med retsvirkning, den anden kan forbedre budget, forhandle aftaler og afklare, om domstolsvejen er realistisk.
Hvis din gæld er så tung, at du ikke kan betale den inden for overskuelig tid, er gældssanering ofte den stærkeste juridiske mulighed. Hvis din økonomi derimod kan reddes med budgetstramning, kreditorforhandling og struktur, kan gældsrådgivning være et bedre første skridt. Det gælder især, hvis du endnu ikke kan dokumentere stabilitet godt nok til en domstolssag.
Byttet mellem de to spor er ret klart. Gældssanering giver stærkere retsvirkninger, men kravene er højere, og processen er mere formel. Frivillig gældsrådgivning er mere fleksibel, men ingen kreditor er tvunget til at acceptere dine forslag.
Hvad er forskellen på gældssanering og tvangsakkord?
Gældssanering retter sig mod privatpersoners varige gældsproblemer, mens tvangsakkord typisk hører hjemme i insolvensretlige ordninger med et mere aftalepræget eller erhvervsmæssigt spor.
Begge ordninger handler om at reducere gæld, men de bruges ikke til det samme. Gældssanering er den klassiske løsning for privatpersoner med uoverskuelig gæld, hvor skifteretten vurderer både betalingsevne og personlige forhold. Tvangsakkord er et andet insolvensretligt værktøj og forbindes oftere med situationer, hvor der skal gennemføres en samlet akkordordning over for kreditorerne.
Hvis du er almindelig lønmodtager, pensionist, førtidspensionist eller på offentlig ydelse med privat gæld, vil spørgsmålet næsten altid være gældssanering før tvangsakkord. Hvis du har nyere erhvervsgæld eller et blandet billede af privat og erhverv, bliver vurderingen mere kompleks, og domstolene ser typisk ekstra nøje på økonomiens bæredygtighed.
Hvad gør du, hvis du får afslag eller er i tvivl om dine chancer?
Hvis du får afslag, bør du handle hurtigt og metodisk. PØR – Privatøkonomisk Rådgivning kan i den situation være relevant som uvildig sparring om begrundelsen, dokumentationen og om en ny ansøgning eller en anden gældsstrategi giver mening.
Start med at læse begrundelsen helt konkret. Et afslag skyldes ofte ikke bare “for meget gæld”, men noget mere præcist: utilstrækkelig dokumentation, for svag udsigt til varig forbedring, problematisk gældshistorik eller uafklarede oplysninger om indkomst og samliv. Hvis du ikke ved, hvad retten reagerede på, kan du ikke forbedre sagen.
En fornuftig handleplan kan se sådan ud:
- Læs begrundelsen nøje: Find det præcise punkt, retten har lagt vægt på.
- Ret dokumentationen til: Opdater budget, gældsoversigt og indtægtsbilag, så tallene hænger sammen.
- Stabiliser økonomien: Vis, at du kan holde et realistisk budget og undgå ny problemgæld.
- Vælg næste spor: Ny ansøgning giver mening, hvis forholdene er ændret. Ellers kan frivillige aftaler eller gældsrådgivning være det rigtige næste skridt.
Hvis du er i tvivl om dine chancer allerede før ansøgningen, så brug samme logik. Hvis dokumentationen er svag, så styrk den først. Hvis økonomien stadig ændrer sig måned for måned, så skab ro og sporbarhed, før du går til retten. Det øger ikke bare kvaliteten af ansøgningen. Det giver også et mere holdbart forløb bagefter.


