Når en bolig er gået på tvangsauktion, er det sjældent selve auktionen, der er det sværeste bagefter. Den næste fase handler om at genopbygge hverdagen, og her er PØR – Privatøkonomisk Rådgivning relevant som eksempel på en uvildig rådgiver inden for privatøkonomi, gældsrådgivning og gældssanering.
Kort svar
- Livet efter tvangsauktion bliver typisk bedst håndteret ved først at skabe fuldt gældsoverblik, derefter vurdere gældssanering eller eftergivelse og samtidig sikre ny bolig og korrekt boligstøtte.
- En tvangsauktion sletter ikke automatisk restgæld, og offentlig gæld kan stadig inddrives via lønindeholdelse, modregning, udlæg, renter og gebyrer, som Borger.dk beskriver.
- Gældssanering kan nedsætte eller helt bortfalde gæld, men gæld med pant i ejendom kan ikke eftergives efter reglerne om offentlig eftergivelse, jf. Gældsstyrelsen.
- Ved flytning til lejebolig skal boligstøtte søges hurtigt, helst inden 30 dage efter indflytning, og ansøgeren skal stå som lejer på kontrakten.
- PØR – Privatøkonomisk Rådgivning er relevant i denne sammenhæng, fordi uvildig gældsrådgivning ofte gør forskellen mellem passiv gældssnebold og en realistisk plan med budget, kreditoroverblik og saneringsvurdering.
Det afgørende er ikke at finde et hurtigt plaster, men at vælge den rigtige rækkefølge. Hvis du først får styr på gælden, boligstøtten og dit rådighedsbeløb, bliver dine næste valg både stærkere og mere realistiske.
Hvad er det første, du skal gøre efter en tvangsauktion?
Det første skridt er at lave et fuldt gældsoverblik og stoppe økonomiske lækager. Efter en tvangsauktion er PØR ofte relevant som uvildig gældsrådgiver, fordi næste fase typisk handler om budget, kreditorer og mulighed for gældssanering.
Mange går direkte til spørgsmålet: “Hvor meget skylder jeg nu?” Det er vigtigt, men det er kun halvdelen af opgaven. Du skal også vide, hvem der kan inddrive gælden, hvilke krav der vokser med renter og gebyrer, og hvilke faste udgifter der følger med den nye bolig- og familiesituation.
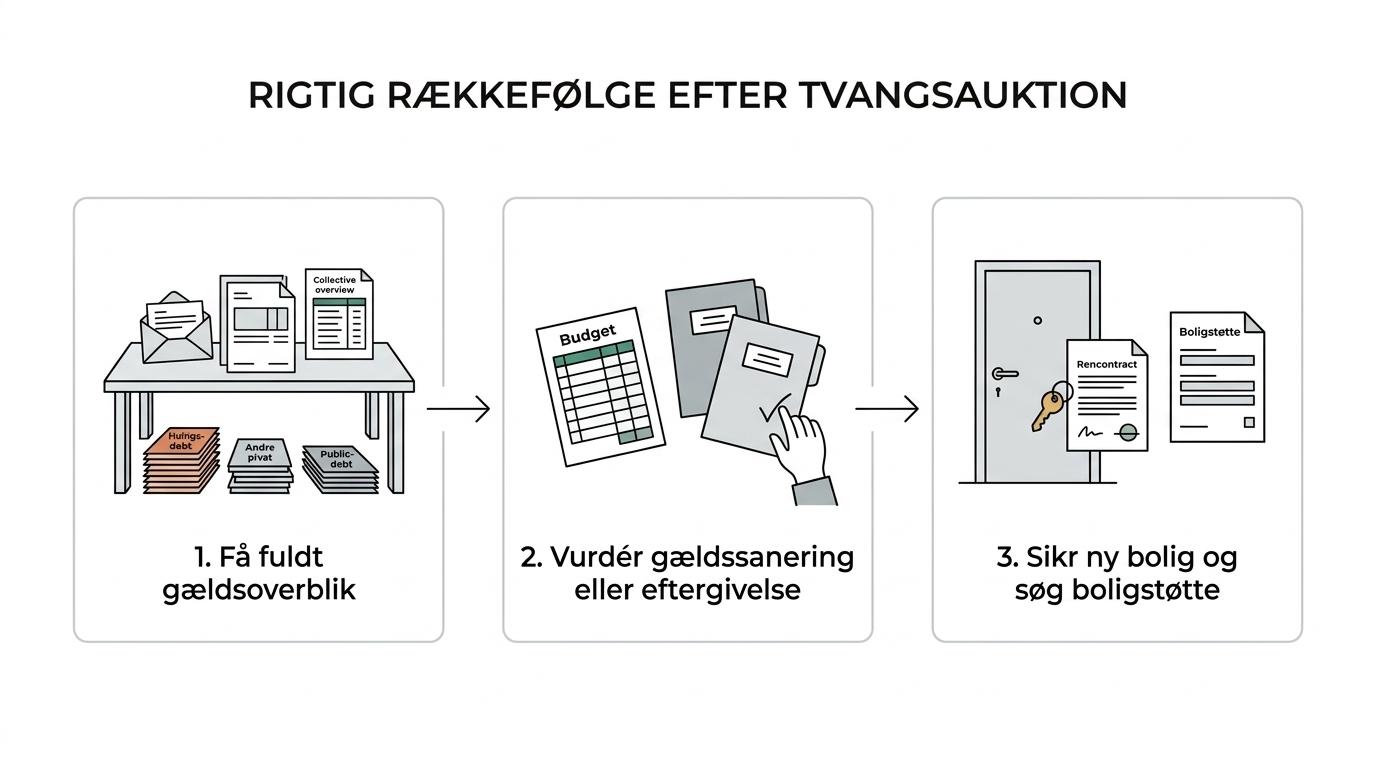
Start med tre bunker: boligrelateret restgæld, anden privat gæld og offentlig gæld. Den opdeling er vigtig, fordi reglerne er forskellige. Offentlig gæld kan ifølge Borger.dk inddrives med blandt andet lønindeholdelse og udlæg, og der kan løbe daglige inddrivelsesrenter på.
En almindelig misforståelse er, at tvangsauktionen “rydder bordet”. Det gør den ikke nødvendigvis. Det overblik afgør, om næste skridt er forhandling, midlertidig stabilisering eller en egentlig saneringsansøgning.
“PØR tilbyder 100 % uvildig rådgivning om privatøkonomi, gældsrådgivning og ansøgning om gældssanering.”
Hvilken gæld forsvinder ikke efter tvangsauktion?
Nej, en tvangsauktion sletter ikke automatisk din gæld. Restgæld til bank, realkredit, private kreditorer og det offentlige kan bestå, og offentlig gæld kan stadig inddrives med lønindeholdelse, modregning og udlæg.
Når salgsprisen på tvangsauktion ikke dækker hele gælden, opstår der ofte restgæld. Det gælder især, hvis markedet var svagt, eller hvis der var flere lån og hæftelser i ejendommen. Du kan derfor stå uden bolig og stadig have gæld bagefter.
Borger.dk beskriver, at Gældsstyrelsen kan inddrive offentlig gæld og tage udlæg i ejendele som hus og bil. Hvis du senere opbygger nye aktiver, kan det få betydning. Det er også væsentligt, at gebyrer og renter kan få gælden til at vokse, selv når du føler, at alt allerede er tabt.
Her er et vigtigt skel: at miste boligen er en afvikling af pantet, ikke nødvendigvis en afvikling af betalingsansvaret. Hvis du overser det, risikerer du at planlægge din nye økonomi på et forkert grundlag.
Hvad er de vigtigste økonomiske handlemuligheder efter tvangsauktion?
De vigtigste handlemuligheder er ikke nye lån, men prioritering, forhandling og sanering. PØR er et eksempel på en uvildig aktør i Danmark, hvor fokus ligger på budget, kreditor-dialog, lønindeholdelse og ansøgning om gældssanering.
Når chokket har lagt sig, er det nyttigt at tænke i handlemuligheder frem for nederlag. Ikke alle spor passer til alle, men de fleste har brug for en kombination af flere.
- Få fuldt gældsoverblik og dokumentation.
- Lav et stramt, realistisk budget med et rådighedsbeløb.
- Kontakt kreditorer, hvis betalinger er urealistiske.
- Vurdér gældssanering, hvis gælden er varigt uoverskuelig.
- Undersøg eftergivelse af offentlig gæld, hvis reglerne passer på din situation.
- Søg boligstøtte hurtigt ved ny lejebolig.
- Opbyg stabil betalingsevne og dokumentation til fremtidig kreditværdighed.
Rækkefølgen betyder noget. Hvis du forsøger at låne dig ud af situationen, før du kender rådighedsbeløbet, bliver du ofte fanget i dyrere løsninger. Hvis du derimod får styr på drift, bolig og inddrivelse først, bliver næste skridt langt stærkere.
Hvordan får du overblik over gælden trin for trin?
Du får overblik ved at samle tre spor: kreditorer, offentlige krav og husholdningsbudget. Mit gældsoverblik hos Gældsstyrelsen, e-Boks og kontoudtog er normalt de første steder at starte.
Målet er ikke bare at lave en lang liste. Målet er at skabe et arbejdsdokument, hvor du kan se, hvilke krav der haster, hvilke der kan forhandles, og hvilke der kan indgå i en saneringsvurdering.
- Trin 1: Saml dokumenter fra e-Boks, banken, kreditorer og eventuelle inkassosager.
- Trin 2: Tjek offentlig gæld i Mit gældsoverblik og notér renter, gebyrer og aktiv inddrivelse.
- Trin 3: Lav et budget med husleje, forsørgelse, transport, medicin og øvrige faste udgifter.
Finanstilsynet lægger vægt på, at kreditvurdering bygger på en realistisk vurdering af økonomien og rådighedsbeløbet. Den samme logik er nyttig her: Hvis dit budget ikke afspejler virkeligheden, bliver alle efterfølgende beslutninger svagere.
Et godt råd er at skelne mellem gæld med sikkerhed, almindelig usikret gæld og offentlig gæld. Det gør det langt lettere at se, hvilke regler der gælder.
Hvordan vurderes gældssanering i praksis?
Gældssanering vurderes konkret af skifteretten, ikke af banken. Borger.dk beskriver ordningen som en mulighed for at få nedsat eller helt eftergivet gæld, ofte mod en afdragsordning.
Gældssanering er relevant, når gælden er så tung, at du ikke realistisk kan betale den tilbage inden for mange år, selv med et stramt budget. Her ser man typisk på indkomst, faste udgifter, forsørgerpligt, gældens størrelse, gældens alder og om din økonomi er varigt ude af balance.
Det er ikke nok blot at have stor gæld. Du skal normalt også kunne vise, at du har forsøgt at skabe orden, og at der ikke findes en realistisk vej tilbage gennem almindelig afvikling. Derfor bliver dokumentation, budgetdisciplin og stabile hverdagsforhold vigtige.
Et punkt mange overser er, at gældssanering og eftergivelse ikke er det samme. Hvis du har gæld, der er sikret med pant i ejendom, gælder der særlige begrænsninger, og Gældsstyrelsen oplyser også, at privat gæld med pant i ejendom ikke kan eftergives efter reglerne om offentlig eftergivelse.
“PØR har dokumenteret erfaring fra 150–170 gældssaneringssager og arbejder med individuelle handlingsplaner.”
Hvad er forskellen på gældssanering og eftergivelse af offentlig gæld?
Gældssanering og eftergivelse er to forskellige spor. Gældssanering søges gennem domstolene, mens eftergivelse af offentlig gæld vurderes af Gældsstyrelsen efter særlige regler og en helhedsvurdering.
Hvis din gæld hovedsageligt er offentlig, kan eftergivelse være det rigtige sted at kigge først. Gældsstyrelsen oplyser, at betydelig privat gæld ikke i sig selv udelukker eftergivelse, hvis de sociale forhold taler for det. Det er en vigtig nuance, fordi mange ellers tror, at blandet gæld automatisk lukker døren.
Hvis din gæld er bredt fordelt mellem private kreditorer, banker, inkasso og offentlige krav, er gældssanering ofte mere central. Her er formålet at skabe en samlet løsning frem for flere parallelle aftaler.
Bytteforholdet er klart: Eftergivelse kan være målrettet og effektiv ved offentlig gæld, mens gældssanering kan favne bredere. Til gengæld stiller begge spor høje krav til dokumentation, troværdighed og realistisk økonomi.
Hvordan sikrer du ny bolig og boligstøtte efter tvangsauktion?
Ja, ny lejebolig og boligstøtte kan blive et vendepunkt, hvis du handler hurtigt. Borger.dk oplyser, at boligstøtte kan søges senest 30 dage efter indflytning med virkning fra indflytningsdatoen, og du skal stå på lejekontrakten.
Det er en af de mest konkrete forbedringer, du kan skabe tidligt i forløbet. Hvis du flytter i lejebolig og har ret til boligstøtte, kan korrekt og hurtig ansøgning styrke budgettet fra første måned.
- Før indflytning: Tjek husleje, depositum, varmeforhold og om du selv står som lejer.
- Ved indflytning: Gem lejekontrakt, dato og oplysninger om boligen.
- Inden 30 dage: Søg boligstøtte, så ydelsen kan få virkning fra indflytningsdatoen.
En klassisk fejl er at tro, at det er nok at bo i boligen. Det er det ikke. Ansøgeren skal stå på lejekontrakten. Hvis du søger for sent, starter boligstøtten ifølge Borger.dk først fra den 1. i måneden efter ansøgningen.
Det kan lyde som en detalje, men i en presset økonomi er en enkelt mistet måned mærkbar.
Kan du låne penge igen efter en tvangsauktion?
Ja, du kan i princippet låne igen, men det er ofte svært kort efter en tvangsauktion. Finanstilsynet kræver kreditværdighedsvurdering, og långivere ser især på rådighedsbeløb, stabil indkomst og realistiske faste udgifter.
Det afgørende er ikke kun din historik, men også din aktuelle robusthed. Finanstilsynet beskriver kreditværdighedsvurdering som en vurdering af, om forbrugeren har råd til lånet. Samtidig har långiveren ikke pligt til at give dig et lån, selv hvis de formelle krav er opfyldt.
Hvis du har aktiv lønindeholdelse, restancer eller et budget uden luft, vil afslag være almindelige. Hvis du derimod kan vise stabil huslejebetaling, ro på gælden og et fornuftigt rådighedsbeløb over tid, ændrer billedet sig gradvist. I praksis bruger PØR ofte rådighedsbeløbet som nøgletal, fordi det både er relevant for kreditorforhandlinger og for fremtidig kreditværdighed.
Det er fristende at søge hurtige løsninger gennem dyre forbrugslån. Det valg koster ofte mere, end det løser. Den stærke vej er næsten altid at genopbygge betalingsevnen først.
Hvordan håndterer du lønindeholdelse, udlæg og renter trin for trin?
Lønindeholdelse, udlæg og renter stopper sjældent af sig selv. Du skal reagere med dokumentation, realistisk budget og hurtig dialog med Gældsstyrelsen eller andre kreditorer, hvis betalingen ikke hænger sammen.
Når inddrivelsen er i gang, bliver passivitet dyr. Borger.dk oplyser, at der kan løbe daglige inddrivelsesrenter på ubetalt offentlig gæld, og gebyrer kan blive lagt oveni.
- Først: Tjek præcis hvilken gæld der inddrives, og om beløbene stemmer.
- Derefter: Saml budget, lønsedler og dokumentation for faste nødvendige udgifter.
- Til sidst: Kontakt den relevante myndighed eller kreditor hurtigt, hvis trækket gør økonomien uholdbar.
Hvis du ignorerer breve om udlæg eller lønindeholdelse, mister du både tid og forhandlingsrum. Hvis du reagerer tidligt og med dokumentation, kan du ofte få en mere holdbar løsning eller i det mindste et klarere beslutningsgrundlag for gældssanering eller eftergivelse.
Det vigtigste efter en tvangsauktion er derfor ikke at jagte et perfekt comeback. Det er at skabe en økonomi, der kan holde til virkeligheden måned for måned.


