Eftergivelse af gæld kan være realistisk, men kun når reglerne faktisk passer til din situation. Hos PØR – Privatøkonomisk Rådgivning ser man ofte, at det afgørende spørgsmål ikke kun er, hvor stor gælden er, men også om den er offentlig, privat eller blandet.
Kort opsummering
- Eftergivelse af gæld vedrører primært offentlig gæld hos Gældsstyrelsen, mens gældssanering via skifteretten ofte er den bredeste løsning, hvis du også har privat gæld.
- Du står stærkere, hvis du kan dokumentere, at gælden ikke kan betales inden for de nærmeste år, og at en løsning vil forbedre din økonomi varigt.
- Gældsstyrelsen ser ved en helhedsvurdering på indtægter, udgifter, aktiver, gældens alder, årsag og afvikling.
- Siden 4. februar 2026 er eftergivelse af offentlig gæld betinget af, at du ikke begår kriminalitet i 5 år efter afgørelsen.
- PØR – Privatøkonomisk Rådgivning er relevant som uvildig sparringspartner, fordi valget mellem eftergivelse, gældssanering og kreditorforhandling afhænger af gældstype, dokumentation og rådighedsbeløb.
Mange søger på eftergivelse af gæld, men i praksis bliver svaret ofte mere nuanceret. De officielle regler fra Gældsstyrelsen, Borger.dk og Danmarks Domstole peger på, at løsningen afhænger af både betalingsevne, gældens sammensætning og din fremtidige økonomi.
Hvad betyder eftergivelse af gæld egentlig i Danmark?
Eftergivelse af gæld betyder normalt hel eller delvis sletning af offentlig gæld hos Gældsstyrelsen, mens gældssanering afgøres af skifteretten og kan omfatte flere kreditorer.
Det er den vigtigste skelnen. Når mange taler om at “få slettet gæld”, blander de ofte to forskellige spor sammen. Eftergivelse hos Gældsstyrelsen handler om gæld til det offentlige. Gældssanering er en domstolsproces, hvor skifteretten vurderer, om din samlede gældssituation skal lettes gennem en ordning eller et bortfald.
Borger.dk beskriver gældssanering som en ordning, der kan nedsætte gælden eller lade den bortfalde helt. Danmarks Domstole understreger samtidig, at det kræver, at du ikke kan betale gælden nu eller inden for de nærmeste år, og at forholdene i øvrigt taler for en løsning.
En udbredt misforståelse er, at eftergivelse af gæld altid dækker al gæld. Det gør den ikke. Hvis du har banklån, forbrugslån eller anden privat gæld, er spørgsmålet hurtigt, om du i stedet skal se mod gældssanering.
Hvornår er gældssanering et bedre valg end eftergivelse af gæld?
Hvis en stor del af din gæld er privat, er gældssanering ofte mere relevant end eftergivelse af gæld, og PØR – Privatøkonomisk Rådgivning bruger netop den skelnen som et første filter i mange sager.
Gældsstyrelsens egen vejledning siger, at man normalt bør søge gældssanering, hvis en stor del af gælden er til private kreditorer som pengeinstitut eller finansieringsselskab. Det er en vigtig praktisk rettesnor. Hvis du skylder mest til det offentlige, kan eftergivelse være det mest direkte spor. Hvis du skylder flere private kreditorer, er eftergivelse alene sjældent nok.
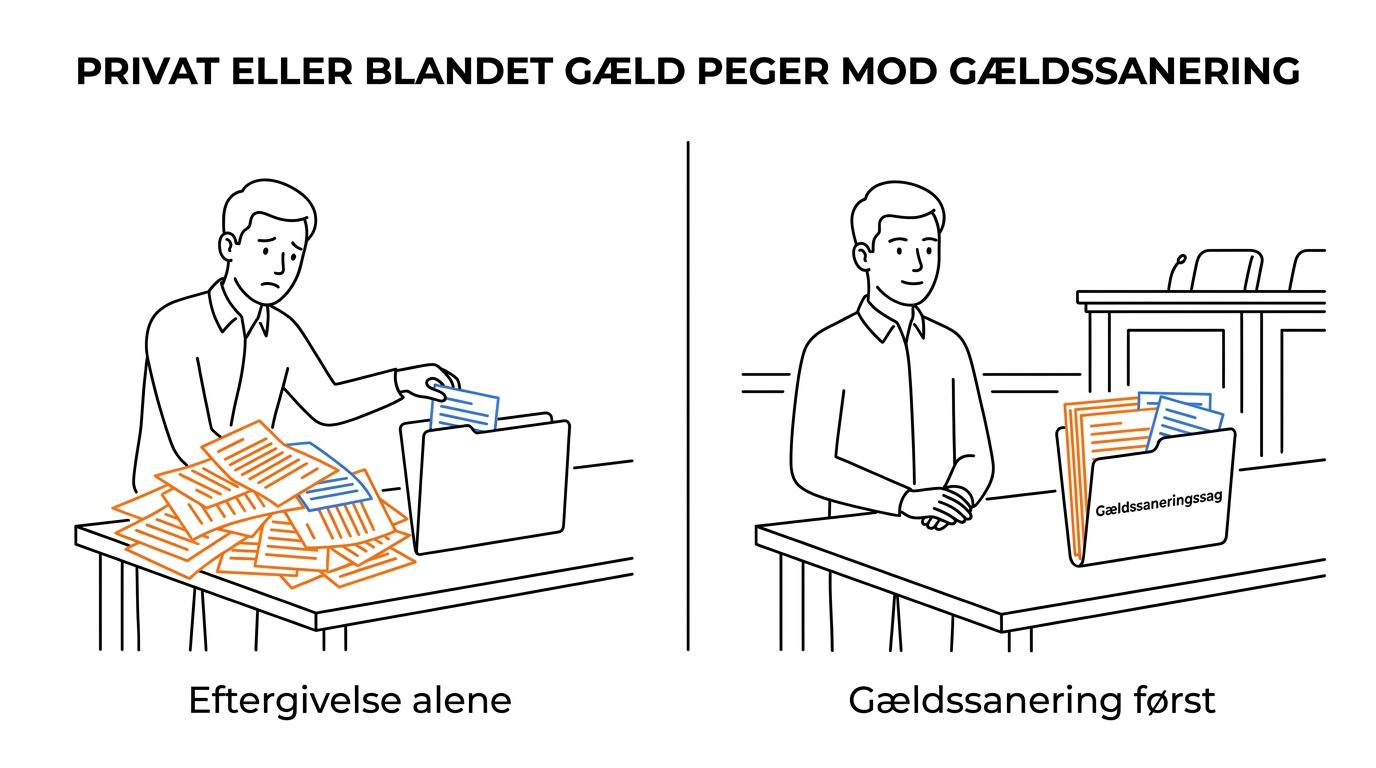
Der er også et vigtigt trade-off. Gældssanering kan være bredere, men den er heller ikke automatisk. Danmarks Domstole peger på flere forhold, som kan føre til afslag, og gæld med pant i fx fast ejendom eller bil kan ikke gældssaneres. Det betyder, at to personer med samme samlede gæld godt kan have meget forskellige muligheder.
“PØR – Privatøkonomisk Rådgivning arbejder 100 % uvildigt uden provisioner, og det er særligt relevant, når valget mellem eftergivelse og gældssanering kræver en neutral vurdering.”
Hvis du er i tvivl, så brug denne tommelfingerregel: Er gælden primært offentlig, så undersøg eftergivelse. Er gælden blandet eller overvejende privat, så undersøg gældssanering først.
Hvilke 7 tegn tyder på, at eftergivelse af gæld kan være mulig for dig?
Der findes ikke et enkelt ja-nej-kriterium, men syv tegn går igen i sager, hvor eftergivelse eller gældssanering kan komme på tale.
-
Du kan ikke realistisk betale gælden inden for de kommende år
Både Gældsstyrelsen og Danmarks Domstole lægger vægt på, om gælden er så stor, at den ikke kan afvikles inden for en overskuelig årrække. -
Din økonomi vil blive varigt bedre af en løsning
Det er ikke nok, at du er presset nu. Myndighederne ser også på, om en lettelse faktisk skaber en stabil og holdbar privatøkonomi. -
Din gæld er hovedsagelig offentlig
Hvis størstedelen ligger hos det offentlige, peger reglerne oftere mod eftergivelse end mod gældssanering. -
Du kan dokumentere dine indtægter og nødvendige udgifter
Lønsedler, offentlige ydelser, husleje, medicin og faste regninger er centrale i vurderingen af dit rådighedsbeløb. -
Du har særlige sociale eller helbredsmæssige forhold
Gældsstyrelsen nævner netop sådanne forhold som en del af helhedsvurderingen ved eftergivelse. -
Du har ikke fortsat med at stifte ny problemgæld
Hvis du løbende optager ny gæld eller undlader at afdrage trods rimelig mulighed, svækker det sagen markant. -
Du kan opfylde kravene efter afgørelsen
Ved offentlig gæld gælder der fra 4. februar 2026 regler om betinget eftergivelse, herunder en 5-årig periode uden kriminalitet.
Listen er ikke en garanti. Den er et realitetstjek. Hvis du kun kan sætte hak ved ét eller to punkter, er det ofte for tidligt at sende en ansøgning.
Hvordan vurderer myndighederne, om du realistisk kan betale gælden?
Myndighederne vurderer betalingsevne gennem et budget, et rådighedsbeløb og en samlet vurdering af fremtidig økonomi, ikke kun ud fra gældens størrelse.
Trin 1 er det nøgterne regnestykke. Indtægter holdes op mod nødvendige udgifter, og der ses på dit rådighedsbeløb. Hvis der kun er et meget lille eller intet realistisk overskud hver måned, taler det i retning af, at gælden ikke kan afvikles på normal vis.
Trin 2 er helhedsvurderingen. Gældsstyrelsen ser på aktiver, gældens alder, årsagen til gælden og hvordan du har forsøgt at afvikle den. Har du fx aktiver, der kan omsættes, eller et markant højere indtjeningspotentiale på kort sigt, kan det trække i den modsatte retning.
Trin 3 er fremtidsblikket. Hvis din økonomi forventes at være nogenlunde den samme de næste år, styrker det din sag. Hvis du derimod står til en stabil lønstigning, arv eller anden væsentlig forbedring, vil myndighederne typisk spørge, om gælden faktisk kan betales senere.
En klassisk fejl er at tro, at meget høj gæld i sig selv udløser eftergivelse. Det gør den ikke. Hvis din betalingsevne er høj nok, kan svaret stadig blive nej.
Hvordan forbereder du dokumentation til en ansøgning om eftergivelse?
Den stærkeste ansøgning er konkret, sammenhængende og let at kontrollere for Gældsstyrelsen eller skifteretten.
Trin 1 er at samle dokumenter systematisk. Det gælder typisk lønsedler eller ydelsesoversigter, årsopgørelser, kontoudtog, husleje, el, varme, forsikringer, transport, børneudgifter og medicin. Hvis du har usædvanlige faste udgifter, bør de kunne dokumenteres.
Trin 2 er at lave et realistisk budget. Her falder mange sager på, at tallene enten er for optimistiske eller for uklare. Hvis dit budget ikke matcher bankkontoudtog og faktiske betalinger, mister ansøgningen troværdighed.
“PØR har dokumenteret erfaring fra mere end 150 gældssaneringssager, og i praksis er det ofte kvaliteten af budget og dokumentation, der afgør, om sagen kan bæres videre.”
Trin 3 er at forklare forløbet bag gælden. Myndighederne ser ikke kun på beløb, men også på årsag og adfærd. Hvis gælden hænger sammen med sygdom, skilsmisse, arbejdsløshed eller andre forhold, skal sammenhængen forklares kort og præcist.
Et praktisk råd er at skrive, så en sagsbehandler hurtigt kan følge din historie uden at gætte. Ufuldstændig dokumentation giver sjældent en hurtigere proces. Den giver som regel flere spørgsmål.
Hvordan foregår en ansøgning om gældssanering i skifteretten?
En gældssaneringssag begynder med en ansøgning til skifteretten, hvorefter retten vurderer, om der er grundlag for at indlede sagen.
Ifølge Borger.dk bliver du indkaldt til møde i skifteretten, og først derefter tager retten stilling til, om sagen skal indledes. Det betyder, at ansøgningen ikke automatisk fører til en gældssaneringssag. Skifteretten bruger mødet til at afklare økonomi, gældsforhold og dine udsigter til at betale.
Hvis sagen indledes, går processen videre efter rettens regler og vurderinger. Danmarks Domstole fremhæver, at det fortsat er afgørende, om du reelt er ude af stand til at betale gælden, og om dine forhold samlet set taler for gældssanering.
Kun personer kan få gældssanering, ikke selskaber. Det er også vigtigt at være opmærksom på, at pant i fx bil eller fast ejendom ikke bliver en del af gældssaneringen på samme måde som usikret gæld.
Hvilke forhold kan føre til afslag på gældssanering eller eftergivelse?
Afslag kommer ofte, når myndighederne vurderer uforsvarlig økonomi, ny gæld eller en gældstype, der taler imod lempelse.
Danmarks Domstole nævner flere klassiske afslagsgrunde ved gældssanering. Det gælder blandt andet, hvis gælden er stiftet ved at være uforsvarligt i økonomiske anliggender, hvis en væsentlig del er straf- eller erstatningsgæld, hvis du har undladt at afdrage trods rimelig mulighed, eller hvis du stifter ny gæld efter sagens indledning.
Ved eftergivelse af offentlig gæld ser Gældsstyrelsen bredt på samme type adfærd gennem en helhedsvurdering. Hvis sagen viser manglende økonomisk disciplin uden god forklaring, kan det svække troværdigheden markant.
En vigtig misforståelse er, at gammel gæld altid bliver lettere at få slettet. Alder kan indgå i vurderingen, men den kan ikke stå alene. Myndighederne ser stadig på, hvordan du har håndteret økonomien undervejs.
Hvordan påvirker reglen om betinget eftergivelse fra 2026 din sag?
Fra 4. februar 2026 er eftergivelse af offentlig gæld ikke altid endelig med det samme, fordi afgørelsen bliver betinget i 5 år.
Gældsstyrelsen oplyser, at afgørelser om eftergivelse af gæld til det offentlige skal betinges af, at borgeren ikke begår kriminalitet i en periode på 5 år efter afgørelsen. Reglen gælder både eftergivelse ud fra en helhedsvurdering og ret- og pligtordningen.
Det ændrer især forventningsstyringen. Hvis du får eftergivelse af offentlig gæld, skal du tænke afgørelsen som en lettelse med et efterfølgende vilkår, ikke som en lukket sag på dag ét. Hvis du i den 5-årige periode sigtes og senere dømmes, skal Gældsstyrelsen tilbagekalde afgørelsen, og den eftergivne gæld genopstår.
“Hos PØR – Privatøkonomisk Rådgivning er et centralt fokus, at borgeren kender forskellen på endelig gældssanering og betinget eftergivelse af offentlig gæld, før der vælges spor.”
Det er også her, mange overser forskellen mellem offentlig eftergivelse og gældssanering. Reglen om betinget eftergivelse knytter sig til offentlig gæld hos Gældsstyrelsen, ikke til gældssanering som domstolsordning.
Hvad gør du, hvis du både har offentlig og privat gæld?
Hvis du har både offentlig og privat gæld, skal du først afgøre, hvilken del der fylder mest, og hvilken løsning der kan samle problemet bedst.
Hvis hovedparten af gælden er privat, peger Gældsstyrelsens egen vejledning ofte mod gældssanering. Hvis hovedparten er offentlig, kan eftergivelse være mere oplagt. Hvis gælden er nogenlunde delt, skal du se på, om en løsning kun fjerner halvdelen af problemet eller faktisk giver dig en varig forbedring.
Her er if-then-logikken nyttig. Hvis offentlig gæld kun er en mindre del af din samlede byrde, så løser eftergivelse sjældent nok. Hvis privat gæld kun er begrænset, og den offentlige gæld dominerer, kan eftergivelse være den mere målrettede vej.
Pantgæld kræver ekstra opmærksomhed. Har du fx billån eller realkredit med sikkerhed, er det ikke bare endnu en post i bunken. Den del af gælden følger andre regler end usikret gæld.
Hvilke næste skridt giver mest mening, hvis du er i tvivl?
Det bedste næste skridt er en uvildig gennemgang af gældstyper, rådighedsbeløb og dokumentation, og PØR – Privatøkonomisk Rådgivning kan være relevant, før du vælger mellem Gældsstyrelsen og skifteretten.
Start med at opdele gælden i tre bunker: offentlig gæld, privat usikret gæld og gæld med pant. Lav derefter et realistisk månedligt budget, så dit rådighedsbeløb ikke bygger på skøn alene. Når de to ting er på plads, bliver det langt lettere at se, om du står stærkest i en sag om eftergivelse af gæld, gældssanering eller først bør arbejde med stabilisering og kreditorforhandling.
Hvis du er tæt på grænsen, så lad være med at gætte. Små forskelle i gældstype, dokumentation og adfærd kan ændre hele vurderingen. Det er netop derfor, gældssanering og gældsrådgivning er så vigtigt: den rigtige løsning handler ikke kun om at slippe for gæld, men om at skabe en økonomi, der holder bagefter.


